Disponible pour un stage de fin d’études de 6 mois, à partir de janvier 2027

Je relie le calcul actuariel et l’intelligence artificielle, et je vérifie chaque chiffre.

Élève ingénieur en data science à ESPRIT et étudiant en Master Actuariat à Le Mans Université. Je construis des outils d’IFRS 17, de provisionnement et de tarification où le code calcule et où le modèle de langage explique.

5 000 scénarios de mortalité, simulés à l’instant dans votre navigateur

Chaque ligne est une trajectoire possible d’un indice de mortalité sur 25 ans : une marche aléatoire avec dérive, le moteur du modèle de Lee-Carter que j’utilise pour mesurer le risque de longévité. Paramètres illustratifs.

  • Trajectoires simulées
  • Médiane
  • 90 % des scénarios

Projets

Trois études qui répondent chacune à une question précise, puis les plateformes et les outils. Chaque chiffre vient du dépôt qui le calcule.

Un modèle de langage peut-il rédiger une note IFRS 17 sans inventer un chiffre ?

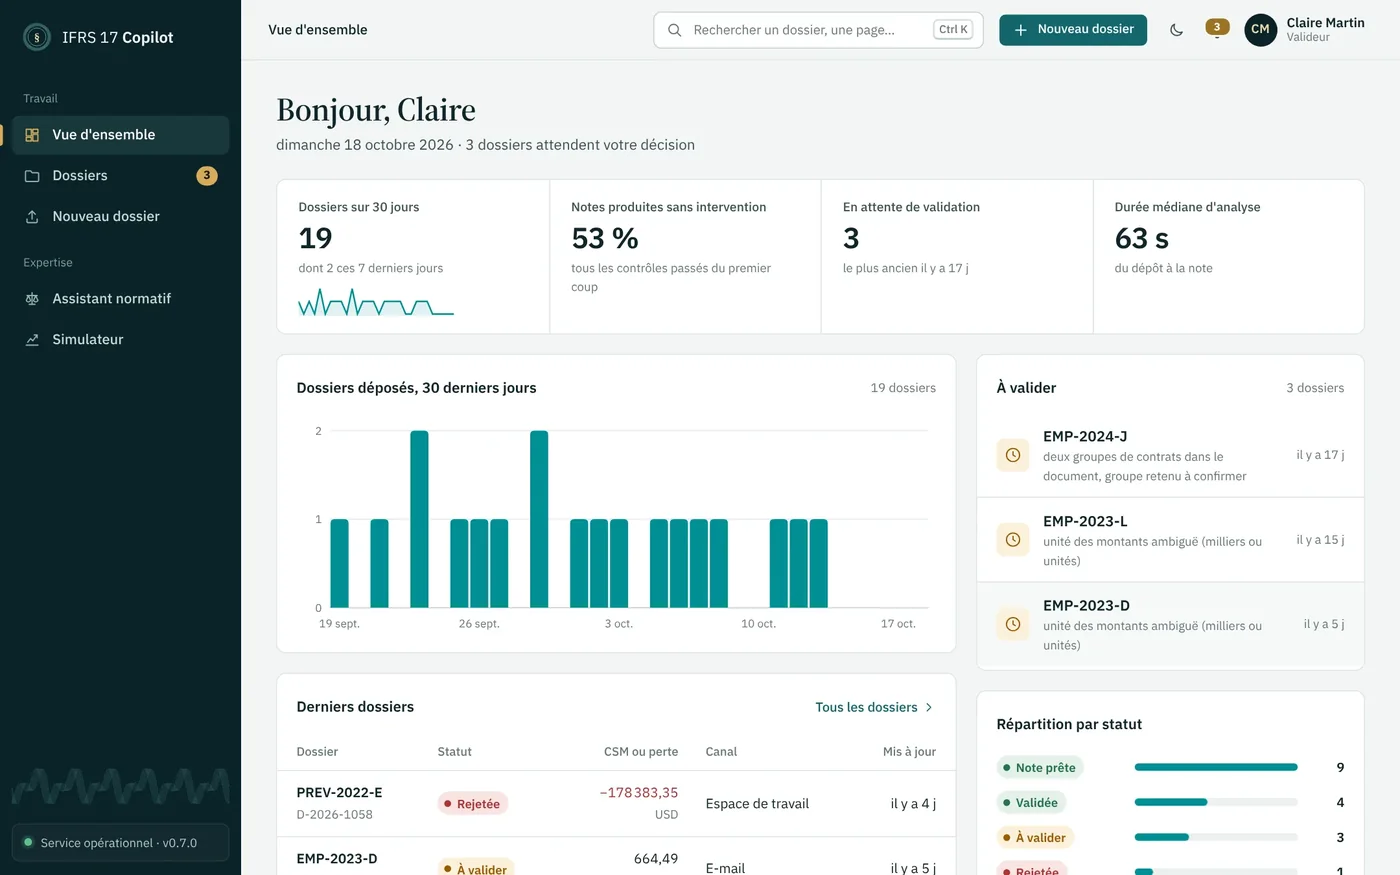
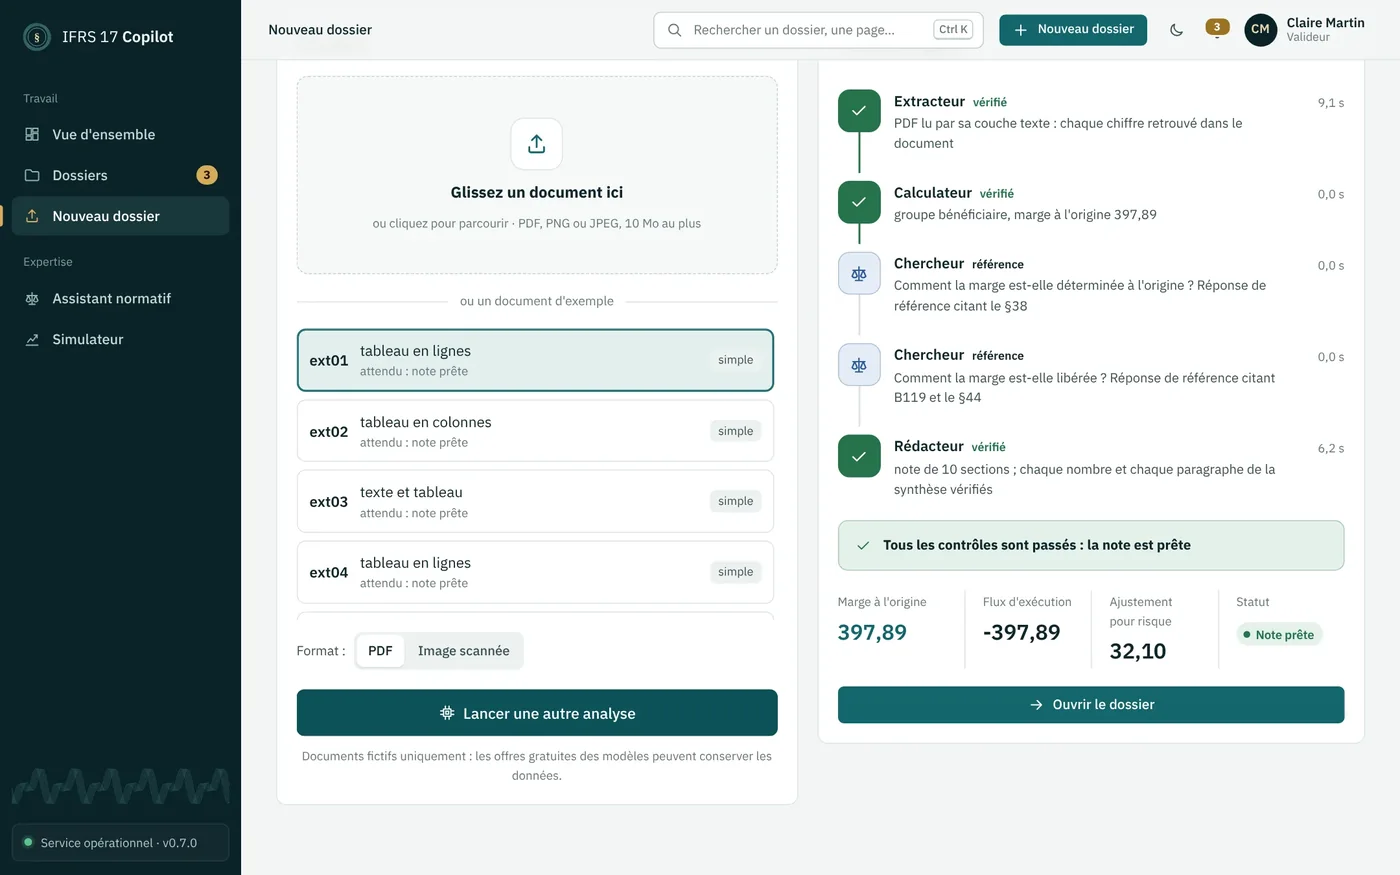
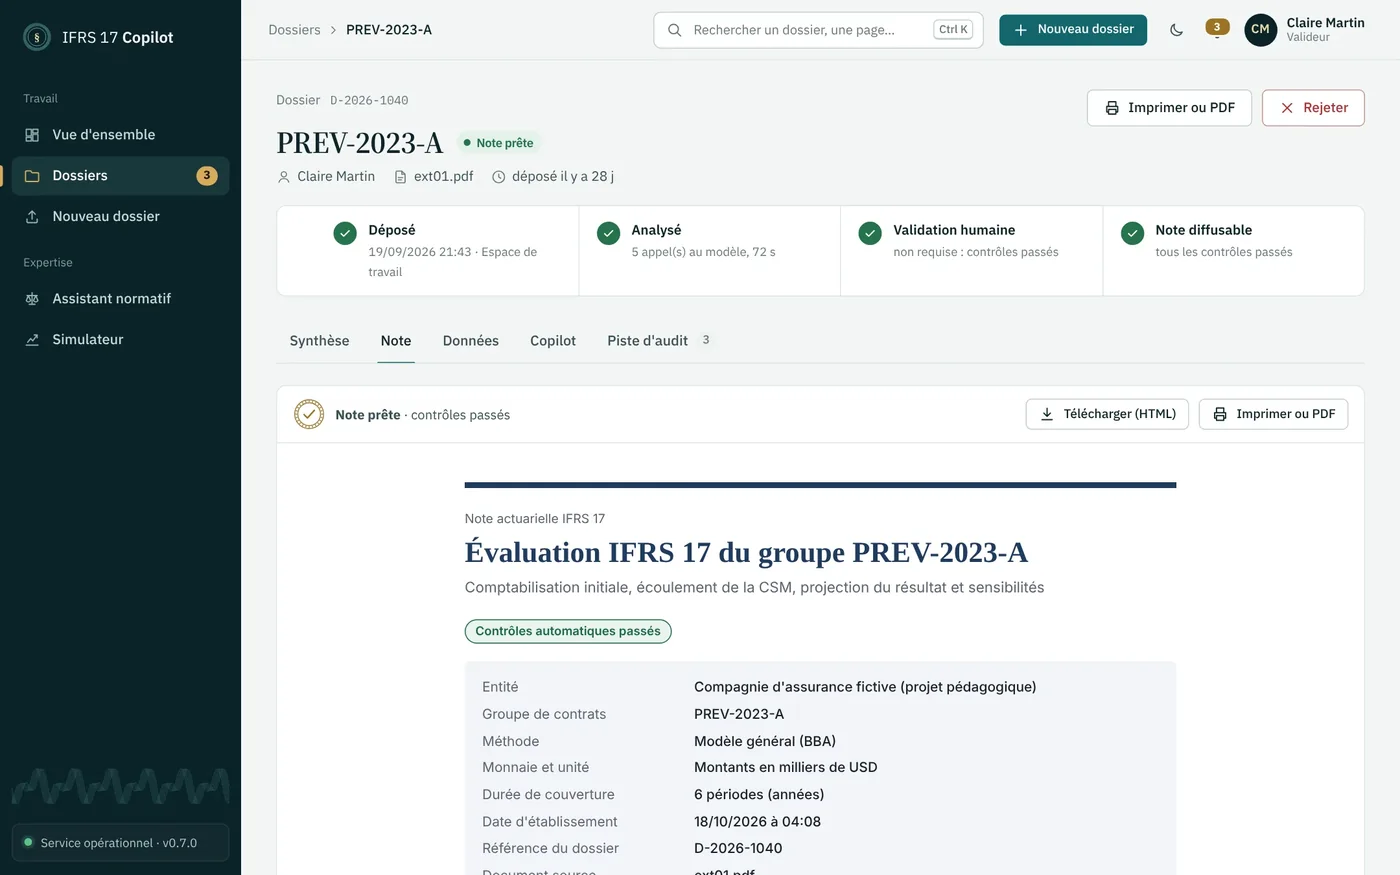
IFRS 17 Copilot

Un copilote multi-agent lit un dossier d’assurance (PDF, scan, Excel ou question vocale), calcule la marge sur services contractuels et le passif pour sinistres survenus, puis rédige une note citée, vérifiée et soumise à validation humaine. Le code calcule, le modèle explique.

Double calcul contre un script R
50 / 50 dossiers au centime
Recherche dans la norme
Recall@5 de 0,52 à 0,75
Tests automatisés
370+, CI verte

Python, FastAPI, LangGraph, RAG, Qdrant, n8n
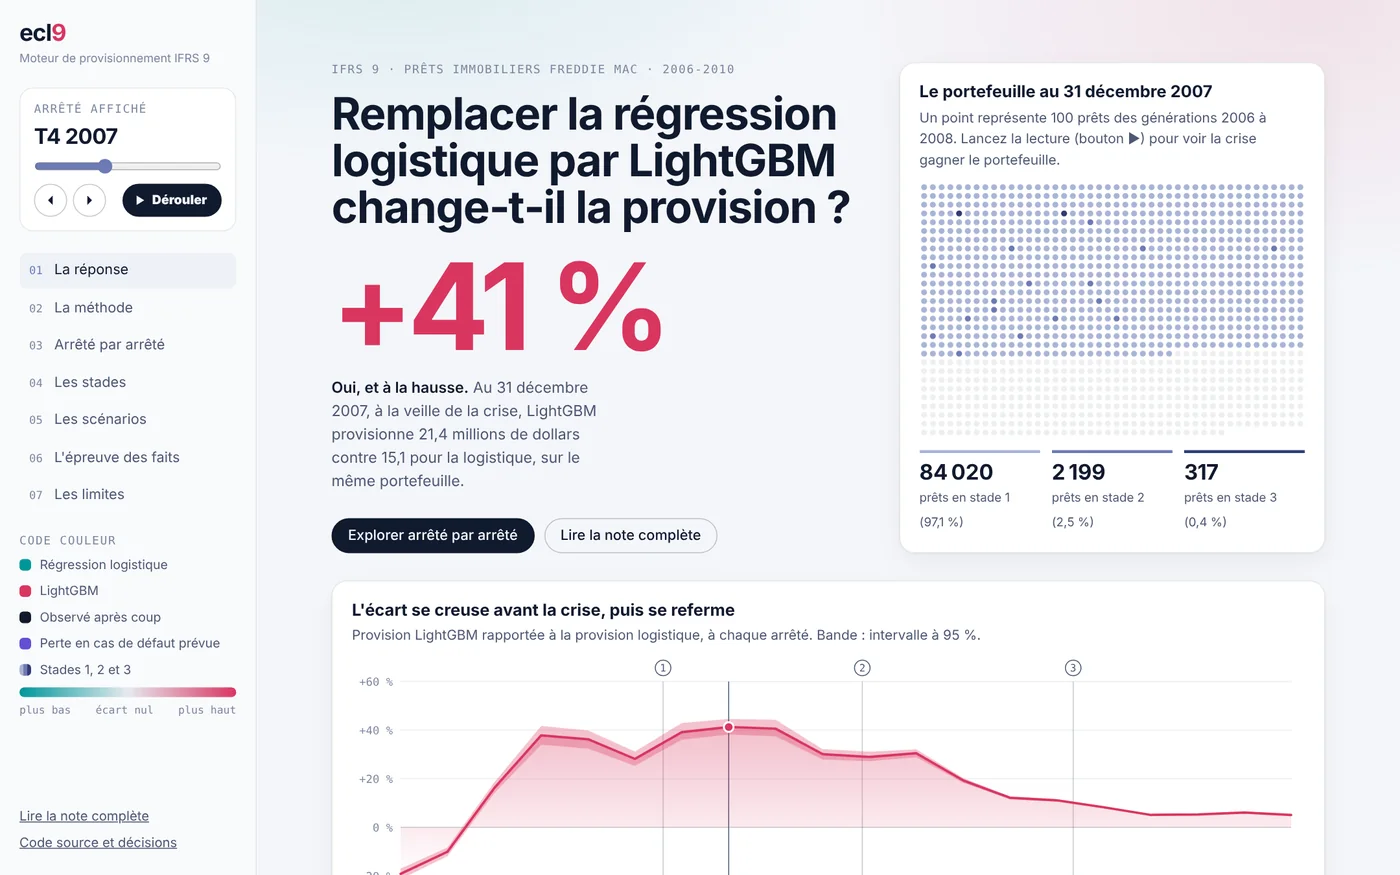
Le machine learning change-t-il vraiment la provision IFRS 9 ?

ecl9

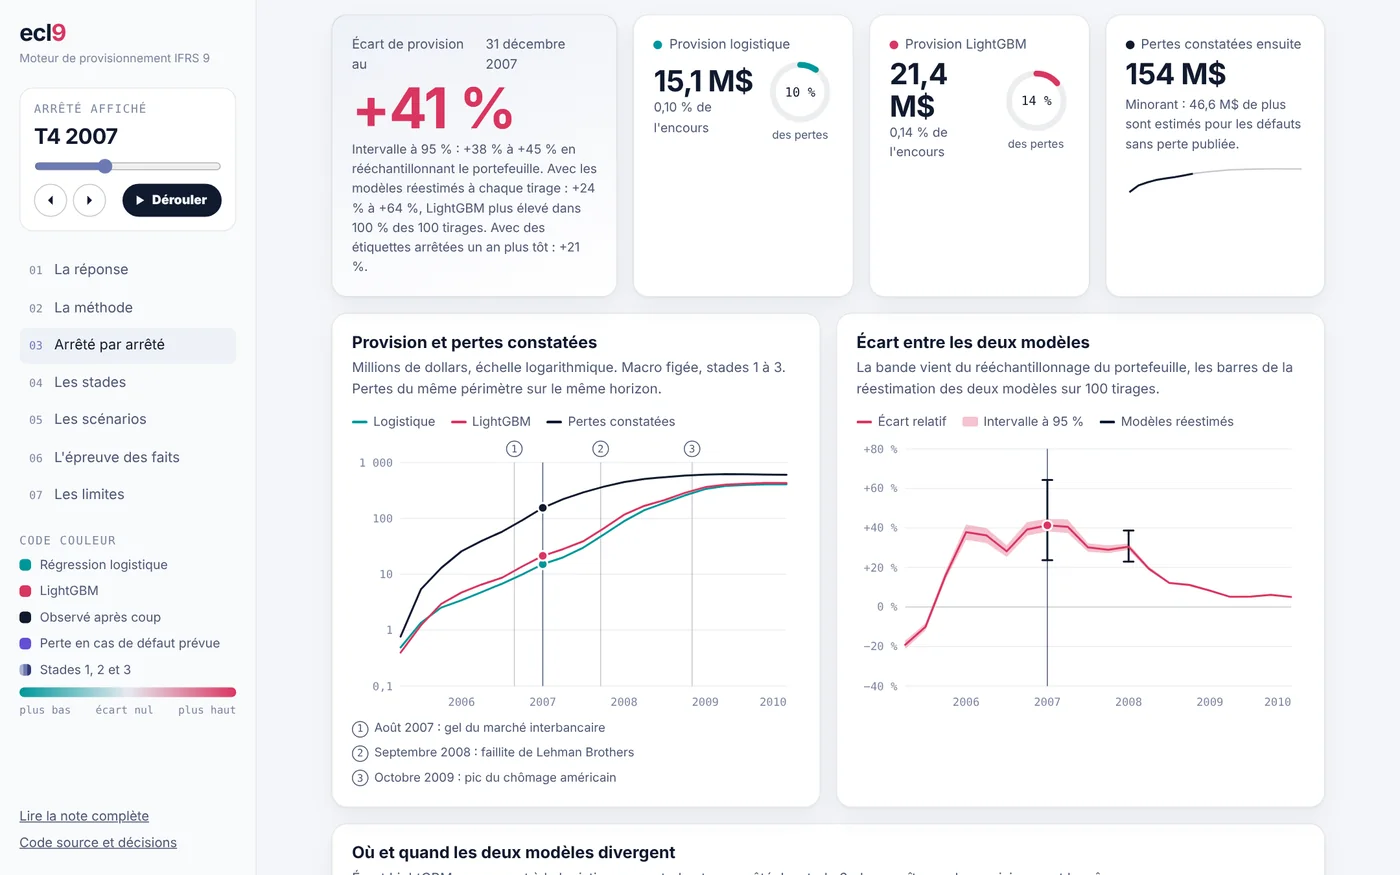
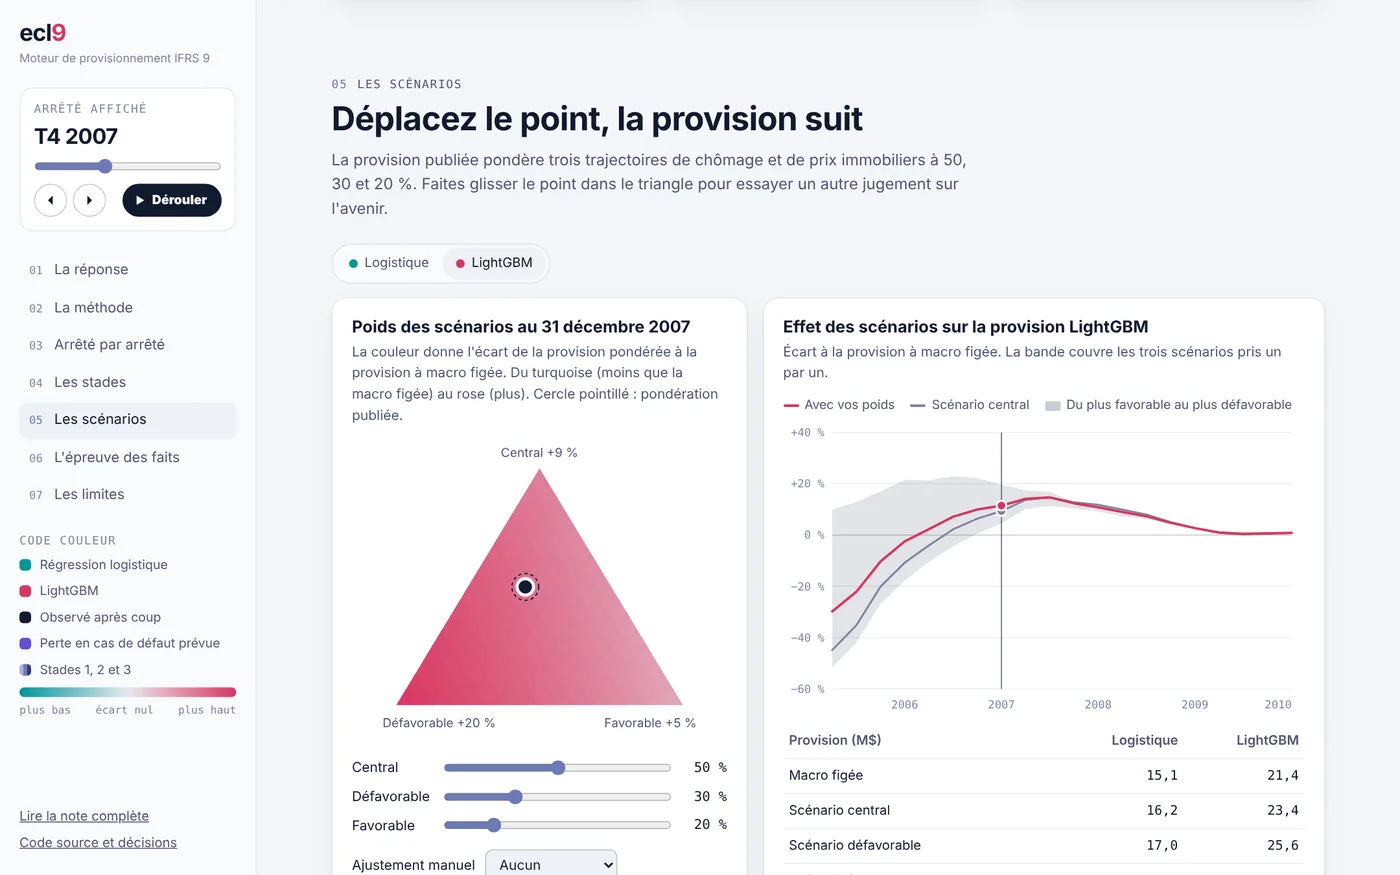
Un moteur de pertes de crédit attendues, prêt par prêt, sur les prêts immobiliers américains de Freddie Mac. Les modèles sont entraînés sur 2000-2005 et testés sur 2006-2008 : ils traversent la crise sans l’avoir vue.

LightGBM contre logistique, fin 2007
+49 % de provision
Pertes constatées ensuite couvertes
9 à 13 % seulement
Recalcul indépendant en R
50 prêts

Python, LightGBM, survie en temps discret, pytest, Quarto

Le climat rend-il la réassurance catastrophe plus chère ?

climatXL

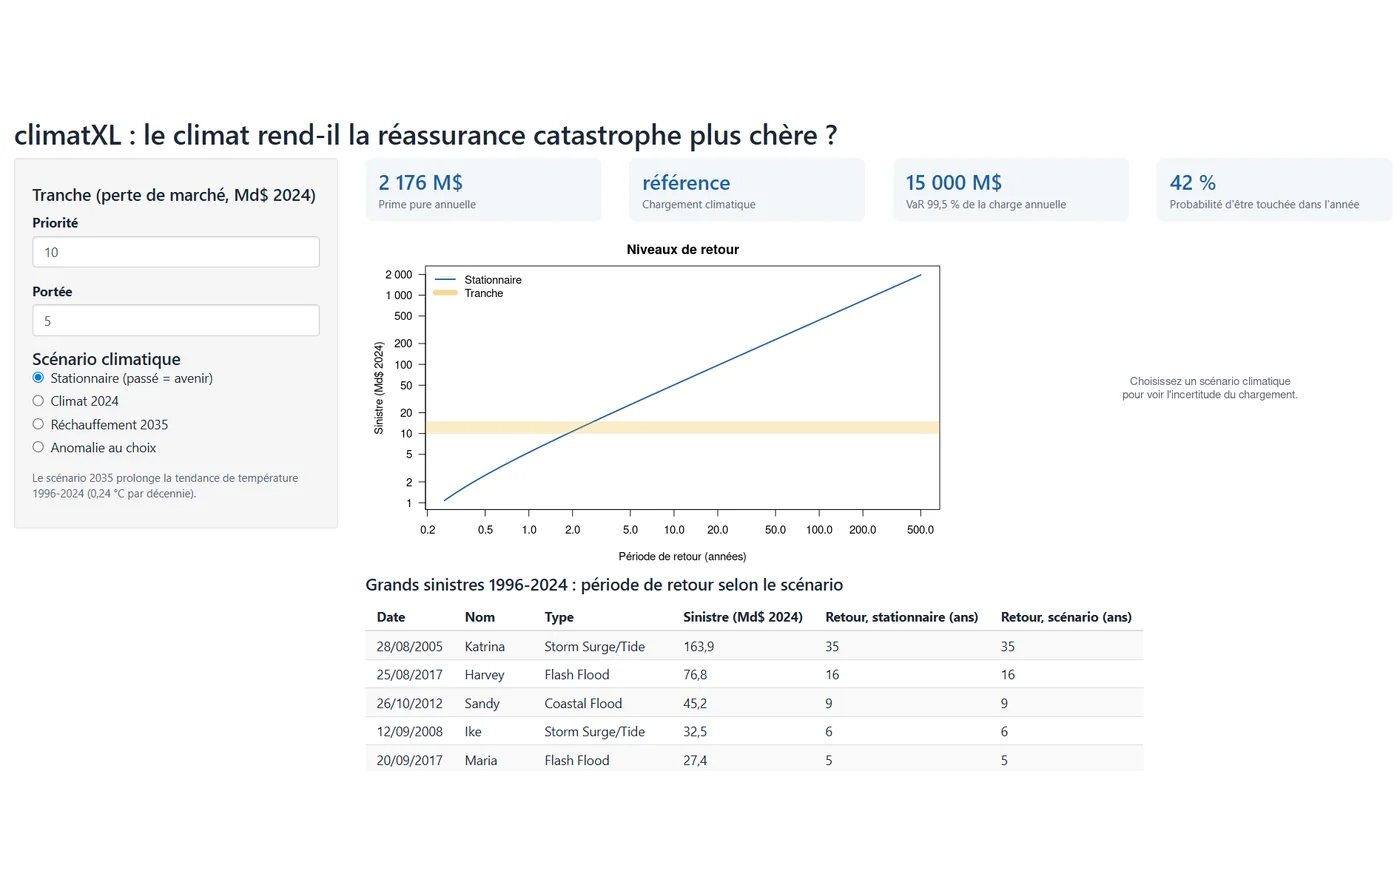
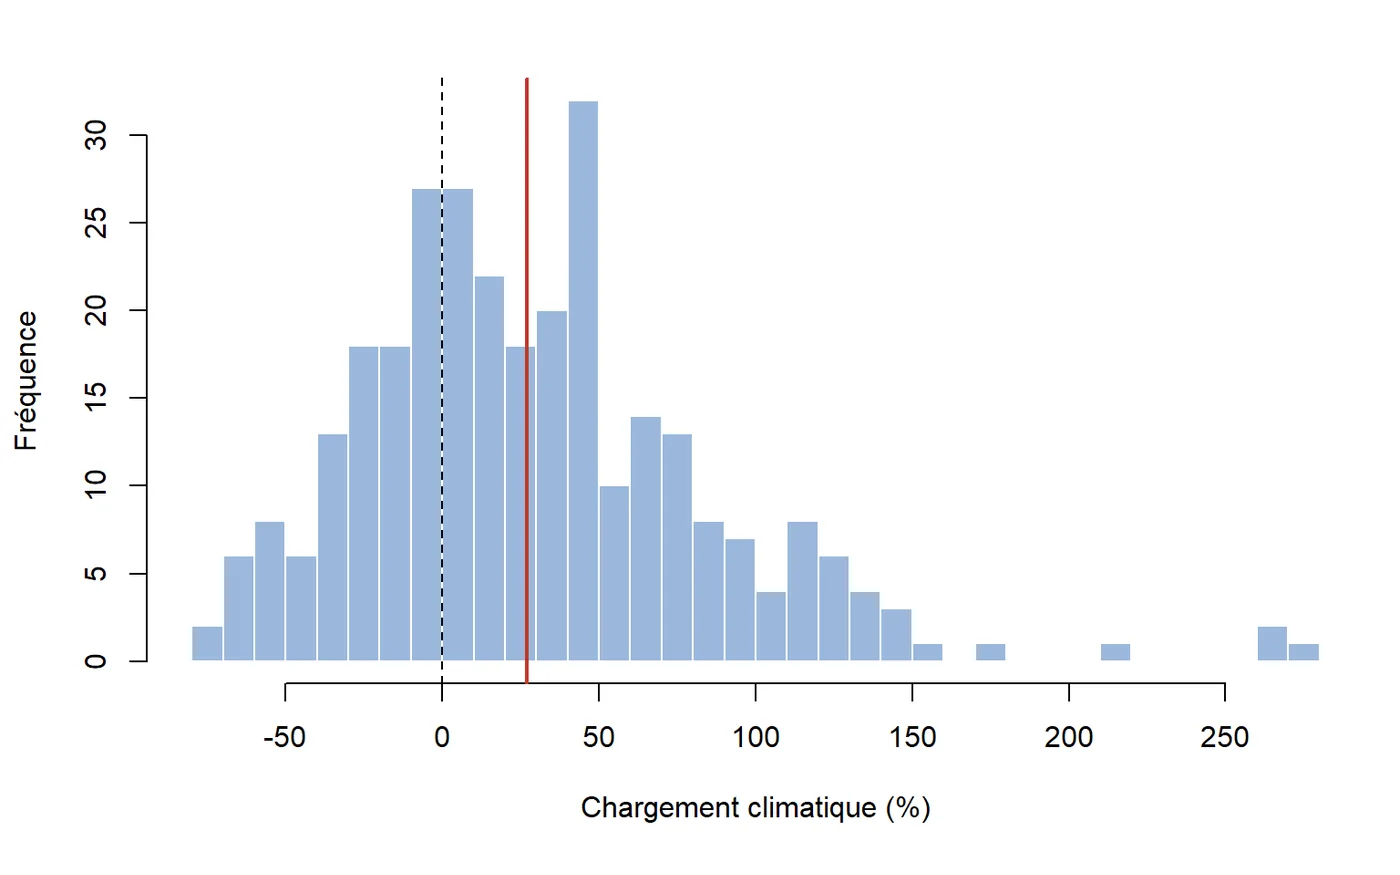
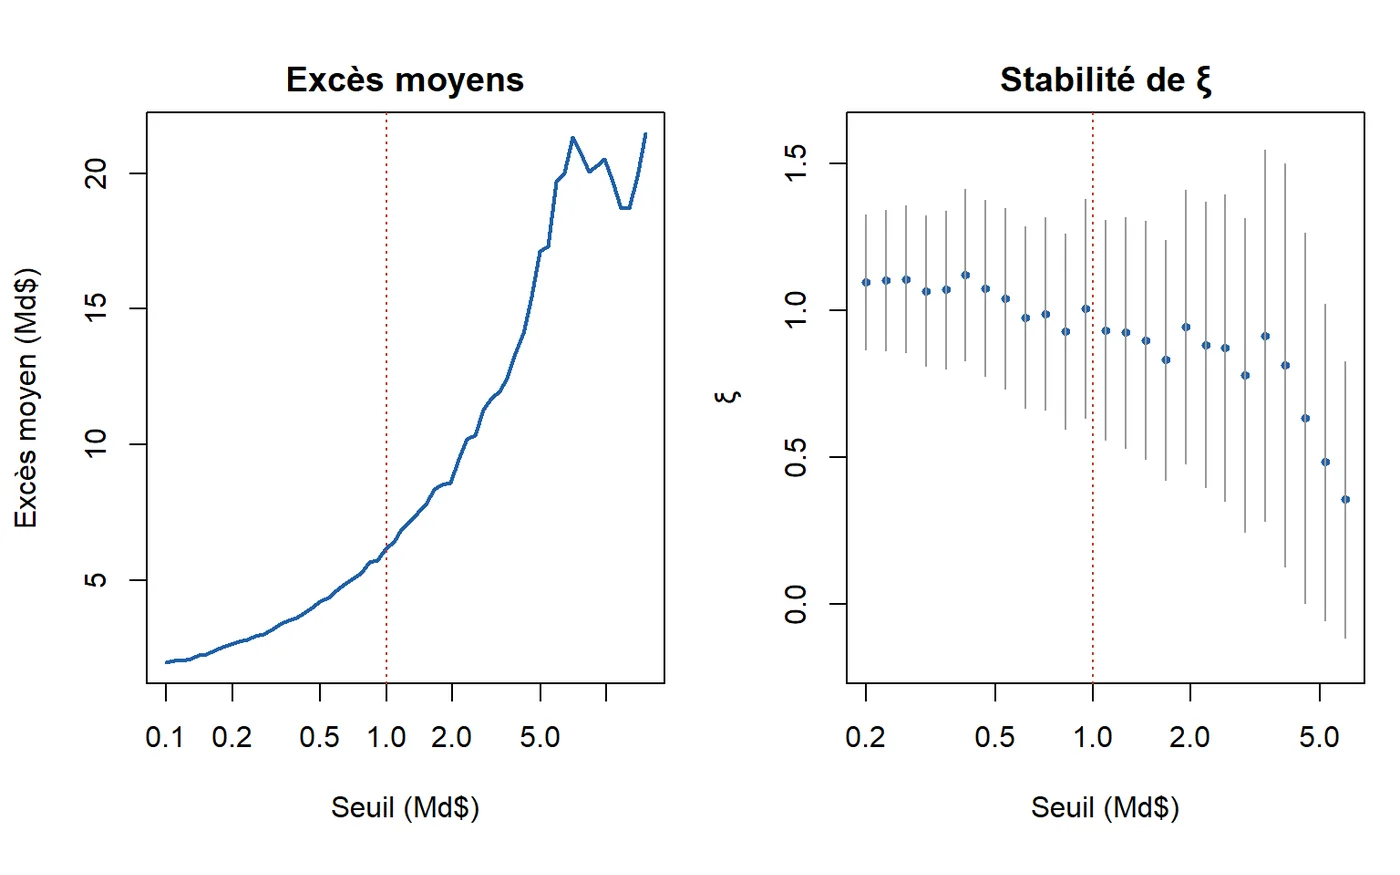
Un package R qui ajuste des lois de valeurs extrêmes, stationnaires puis dépendantes du climat, aux dommages NOAA 1996-2024, et qui en tire la prime d’une tranche en excédent de sinistre. Réponse sur cette période : pas de façon démontrable.

Prime pure de la tranche, 2024 puis 2035
2 176 à 2 762 M$
Validation
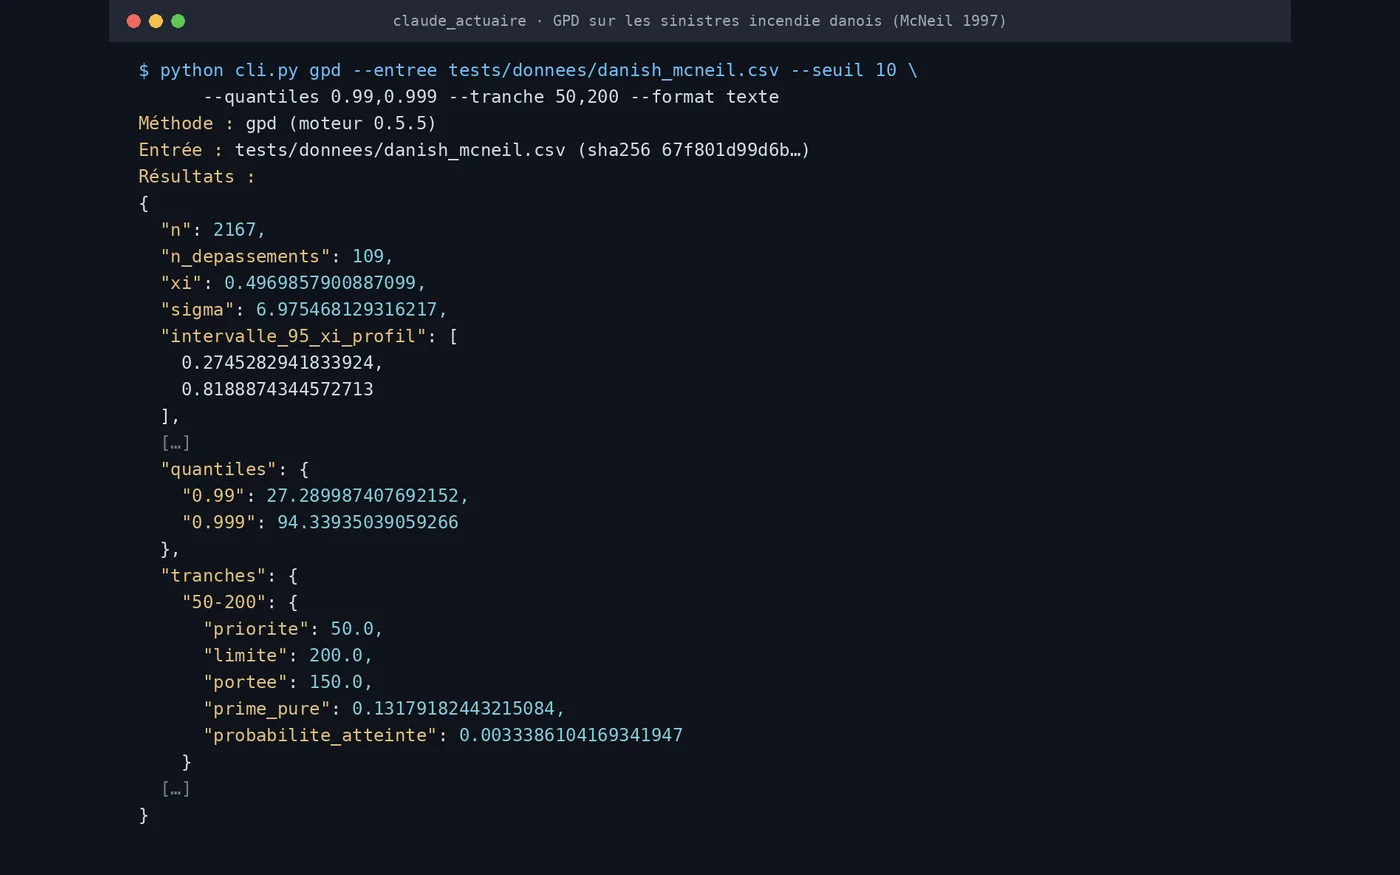
McNeil (1997) reproduit
Backtest
2013-2024

R, targets, testthat, Quarto, Shiny

Plateformes et outils

SIAP

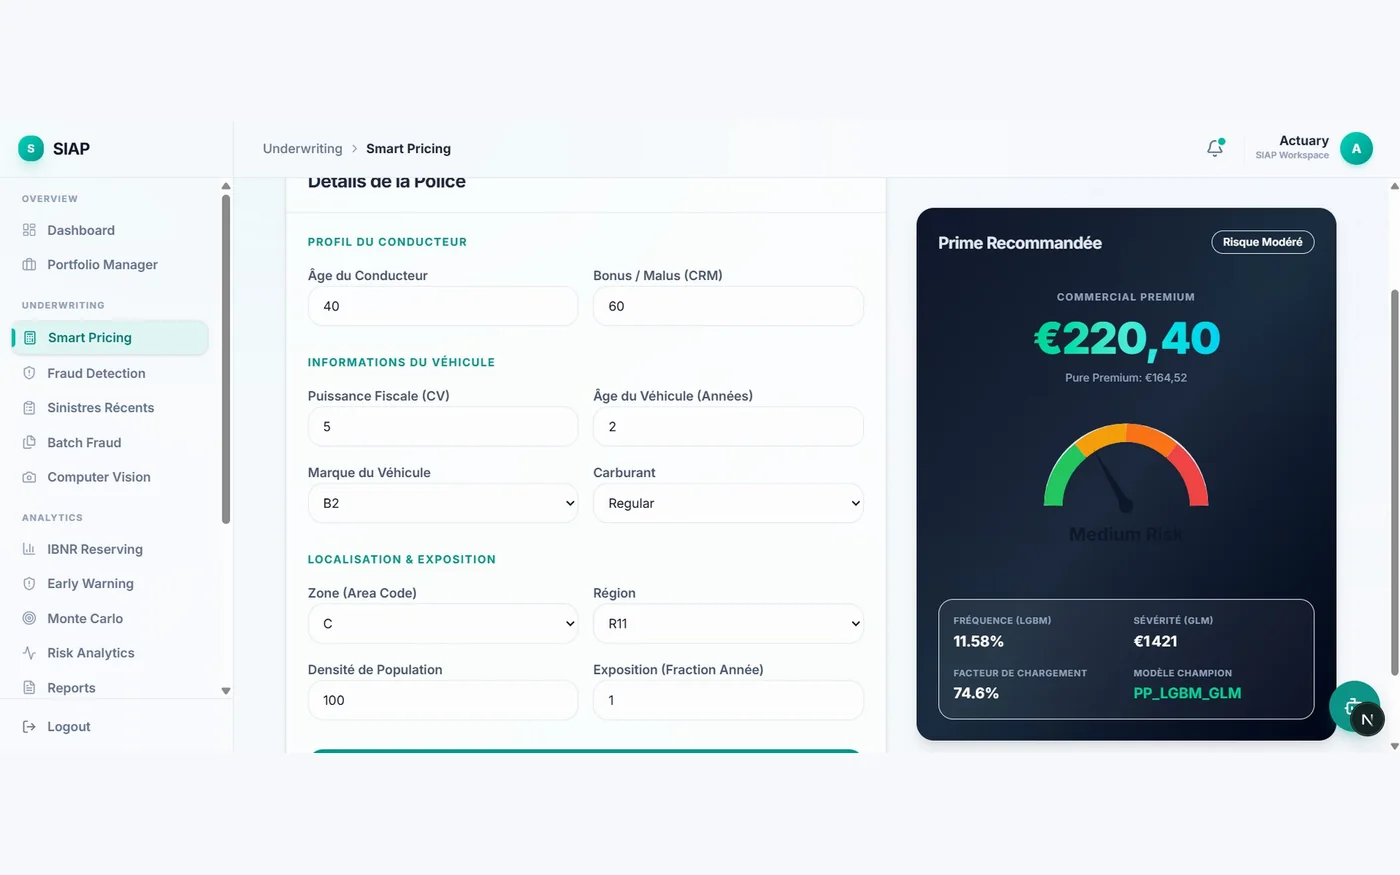
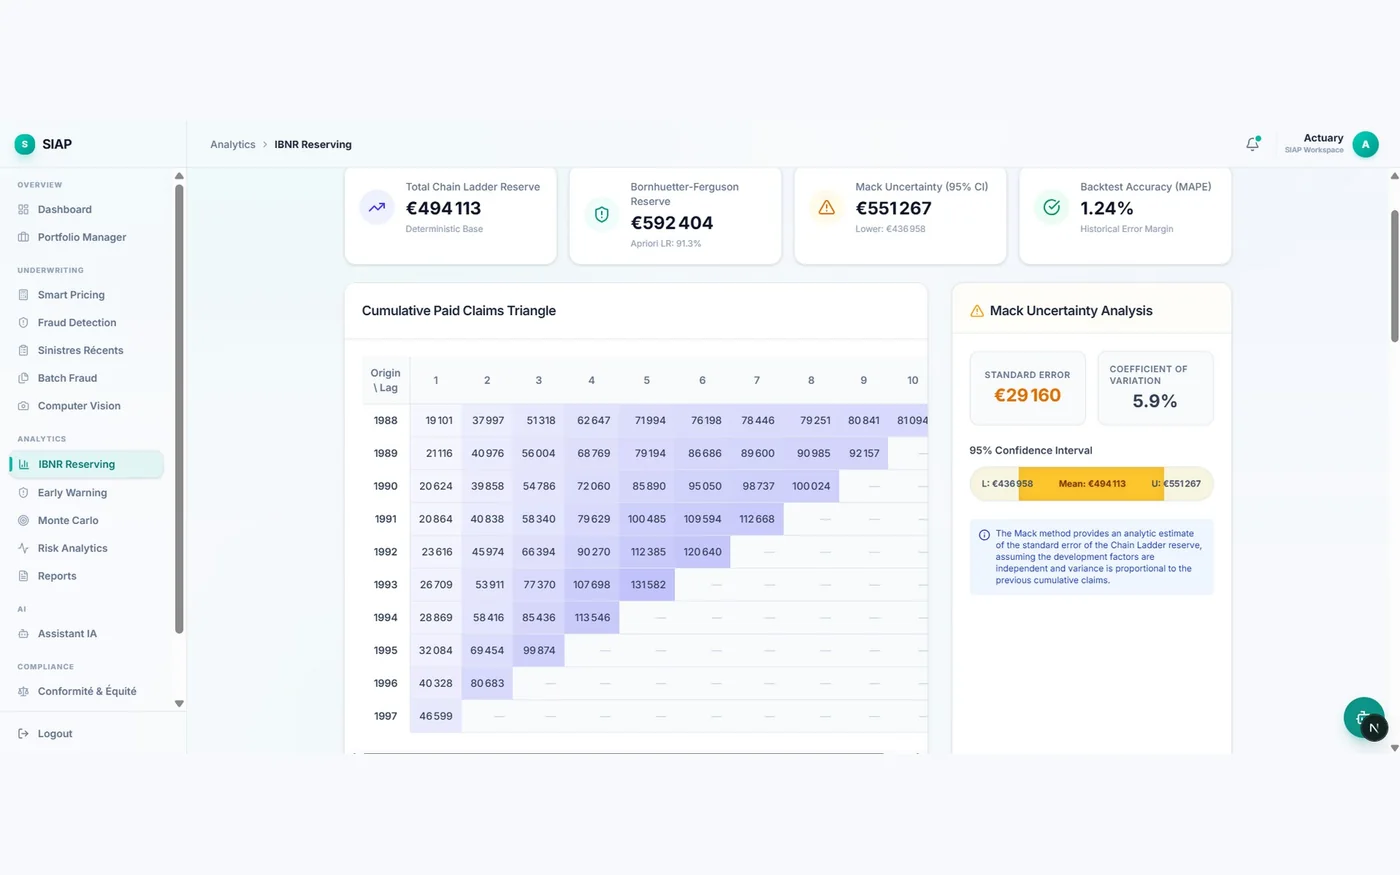
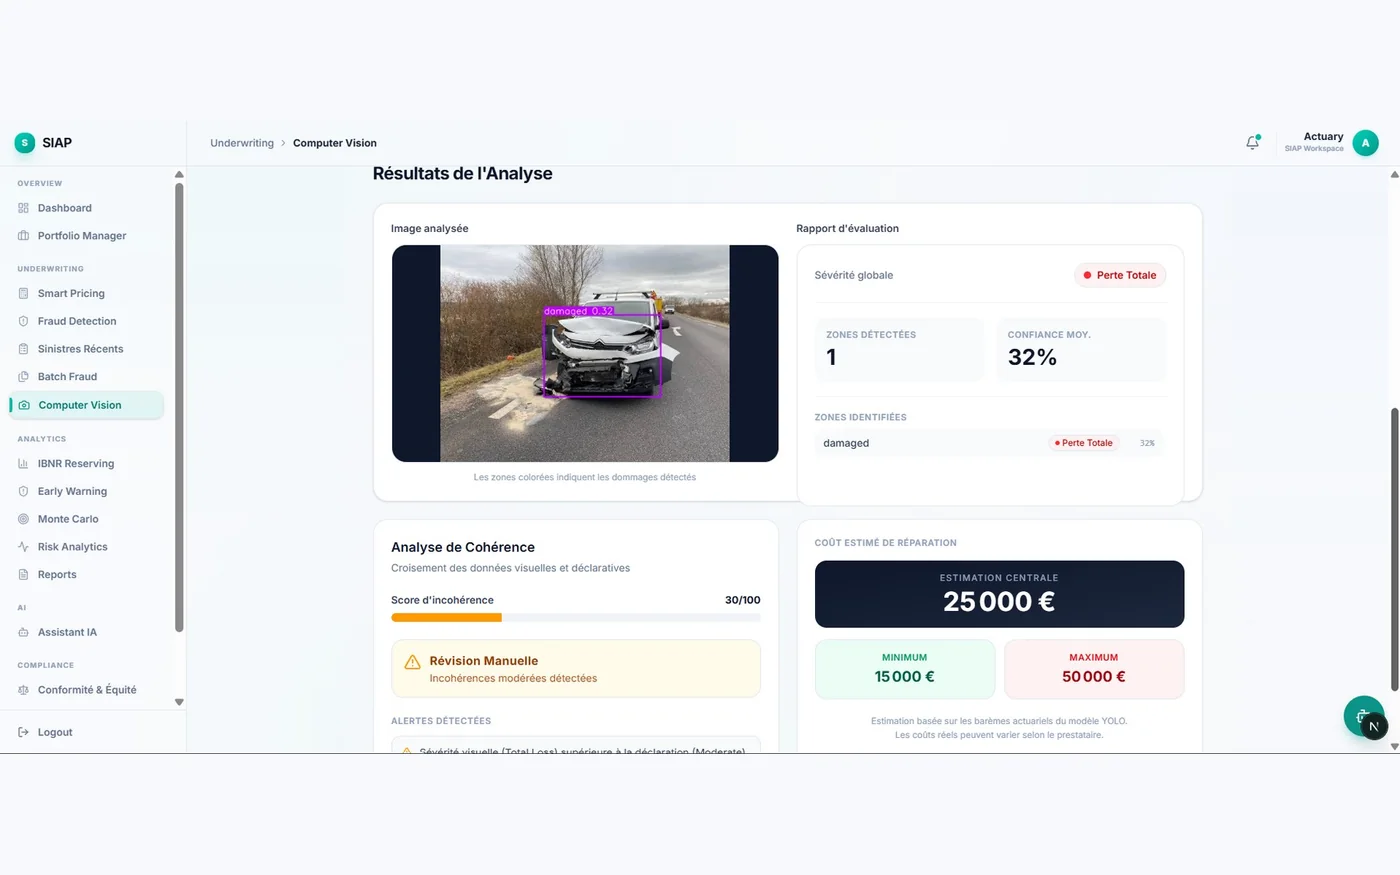
Plateforme d’assurance non-vie : tarification GLM et LightGBM sur 678 000 polices, détection de fraude (AUC 0,82), IBNR par Chain Ladder, Mack et Bootstrap, expertise de dommages par vision.

LightGBM, XGBoost, YOLOv8, FastAPI, Next.js

VitaAI

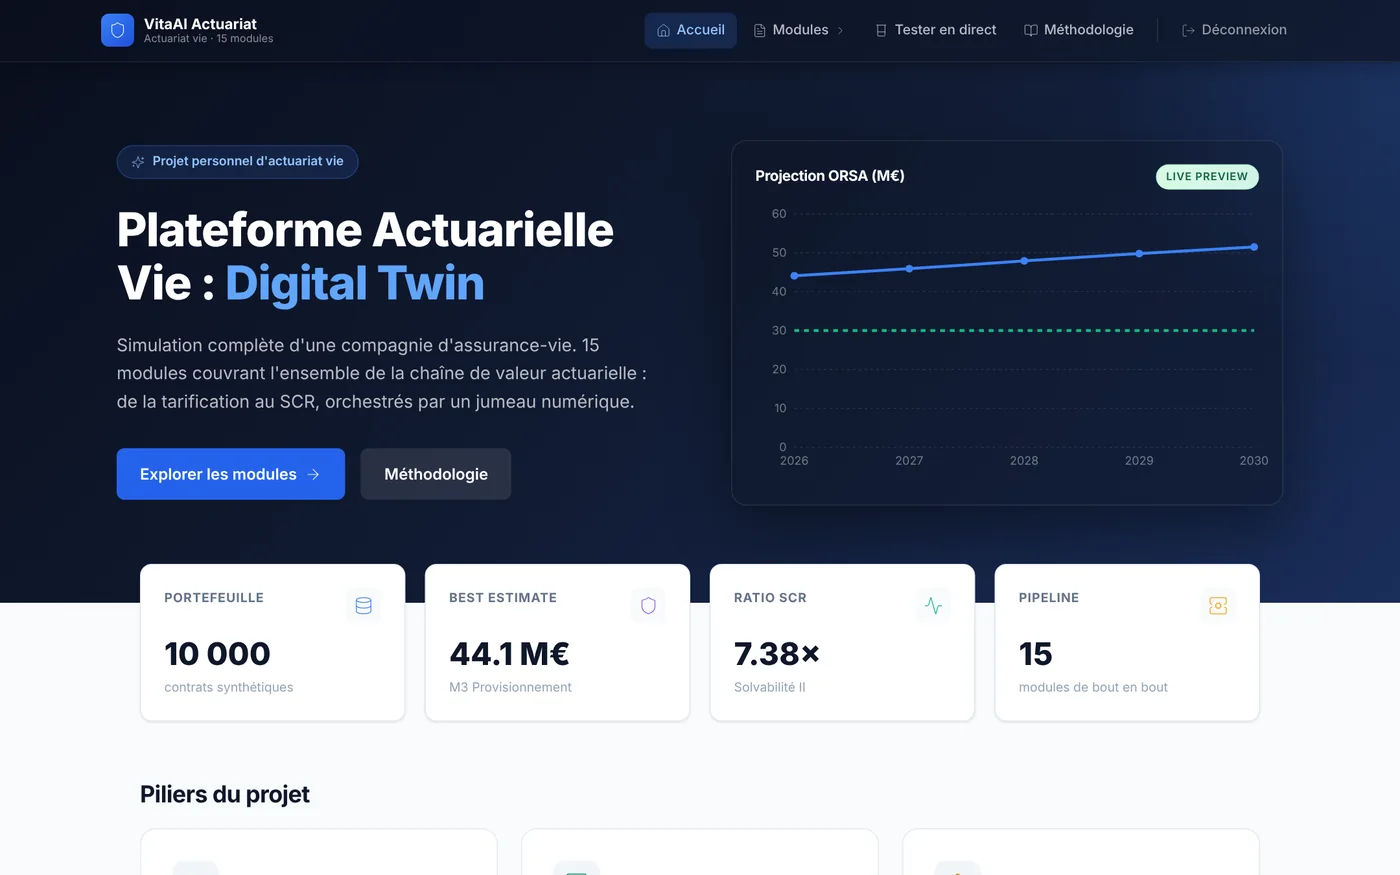
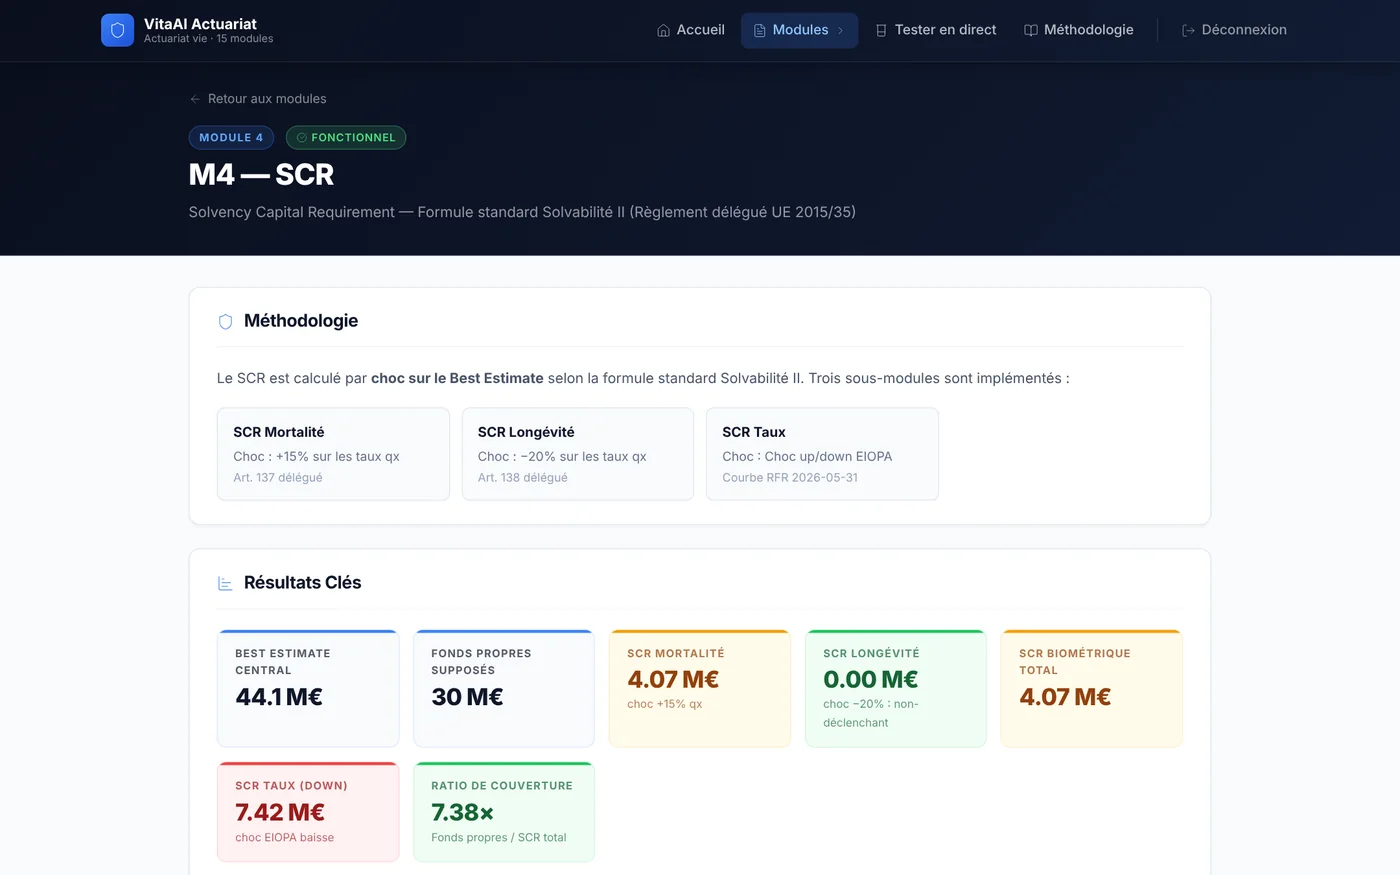
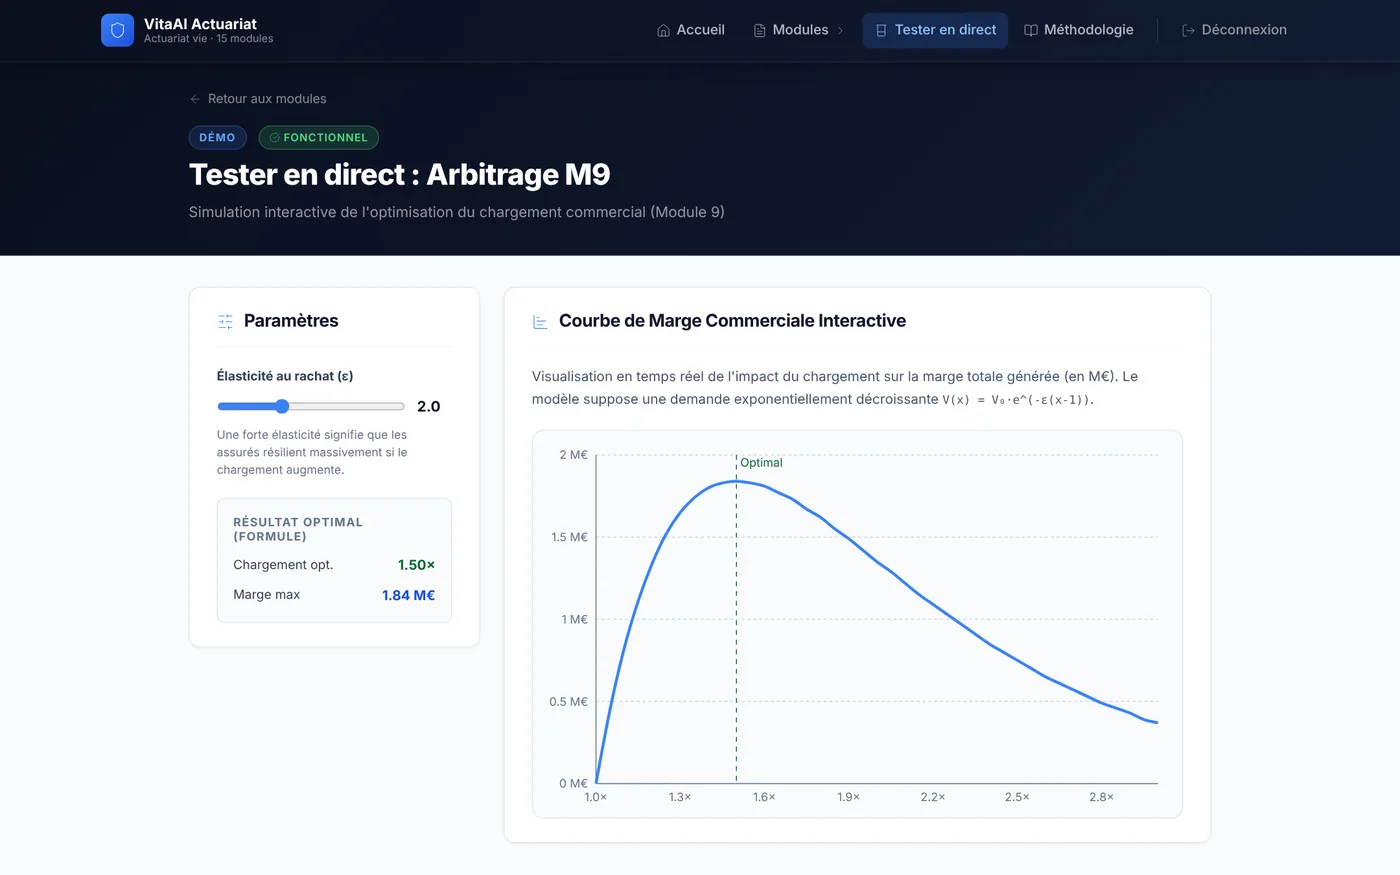
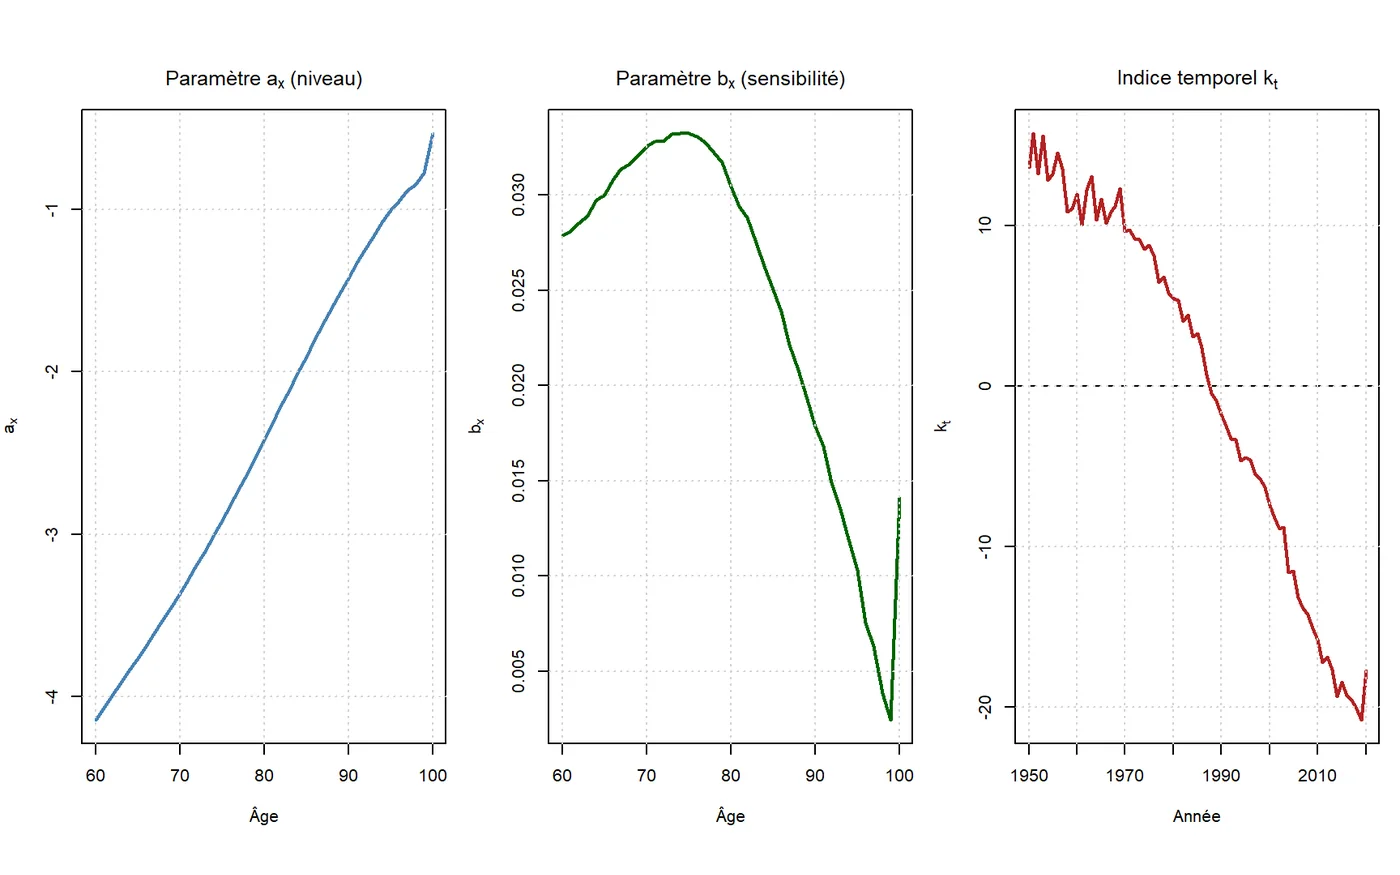
Une compagnie d’assurance-vie simulée en 15 modules : mortalité Lee-Carter, provisions, SCR sur courbes EIOPA, VaR de longévité à 99,5 %, ALM et ORSA.

Python, pytest, Next.js

claude_actuaire

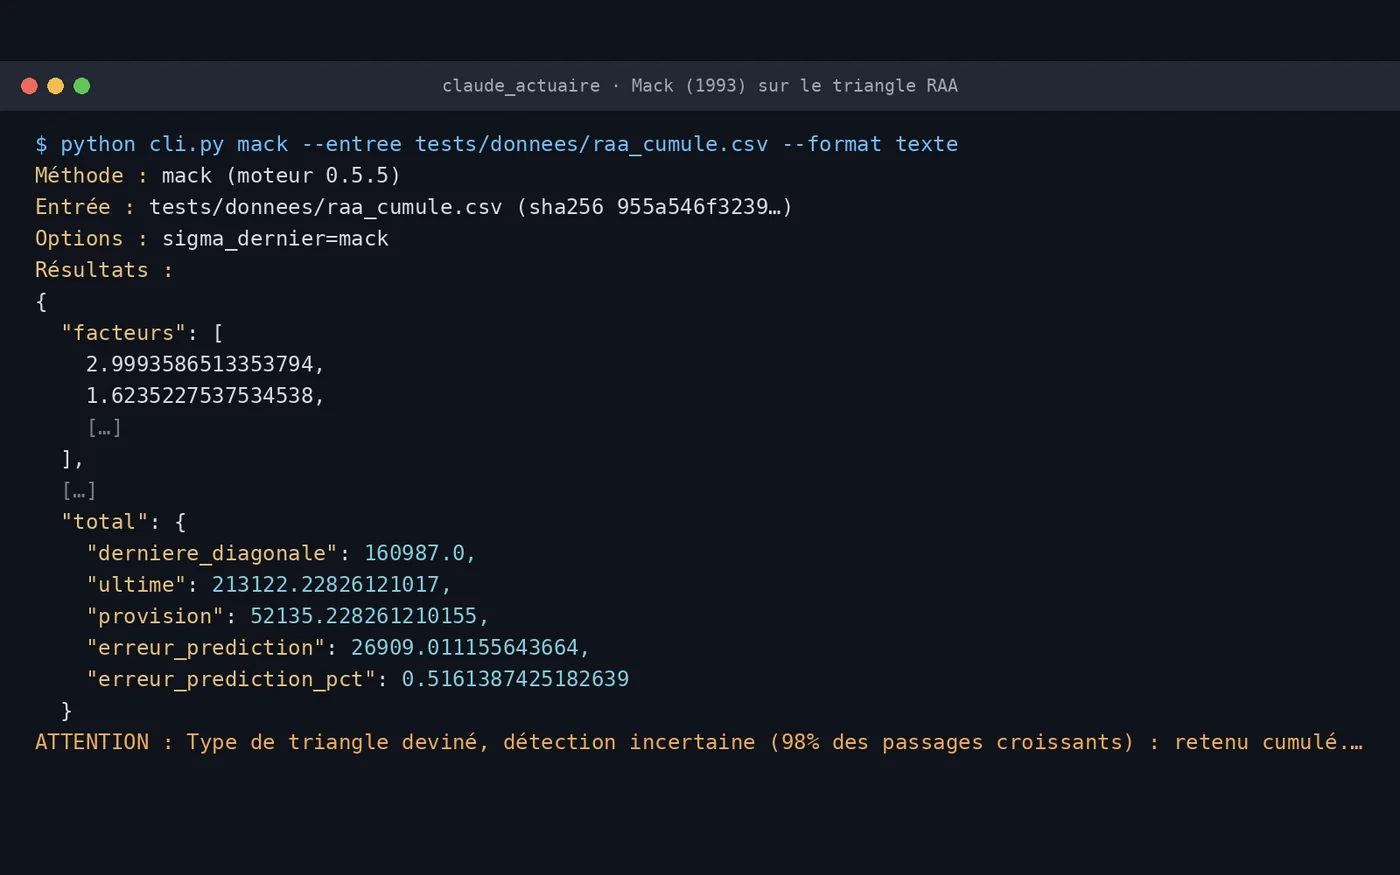
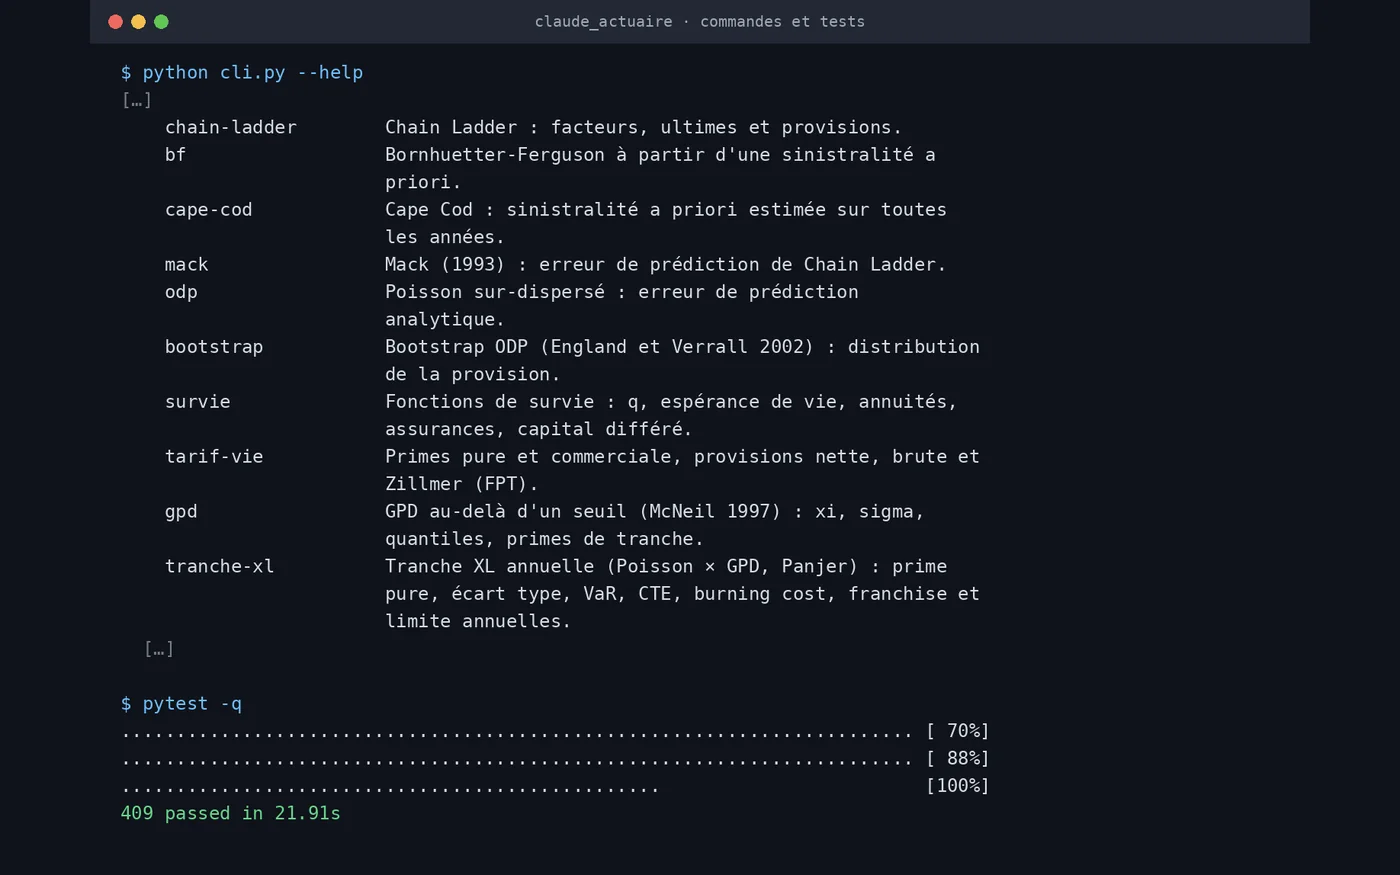
Un moteur de calcul actuariel livré comme skill pour Claude, testé contre des résultats publiés (Mack 1993, McNeil 1997) : 59 valeurs justes sur 59 au banc d’essai, contre 47 sans code.

Python, pytest, GitHub Actions

Risque de longévité

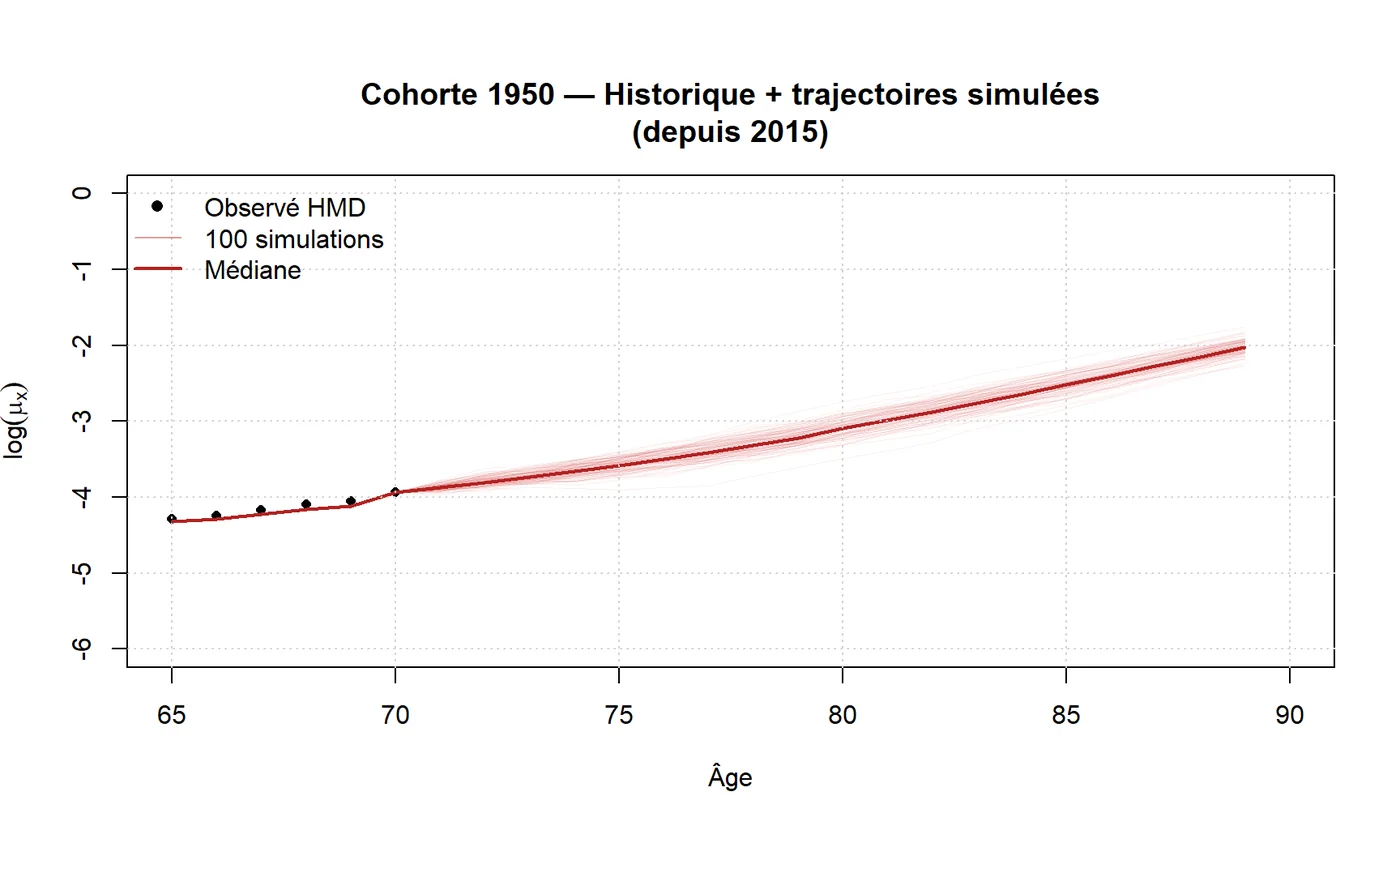
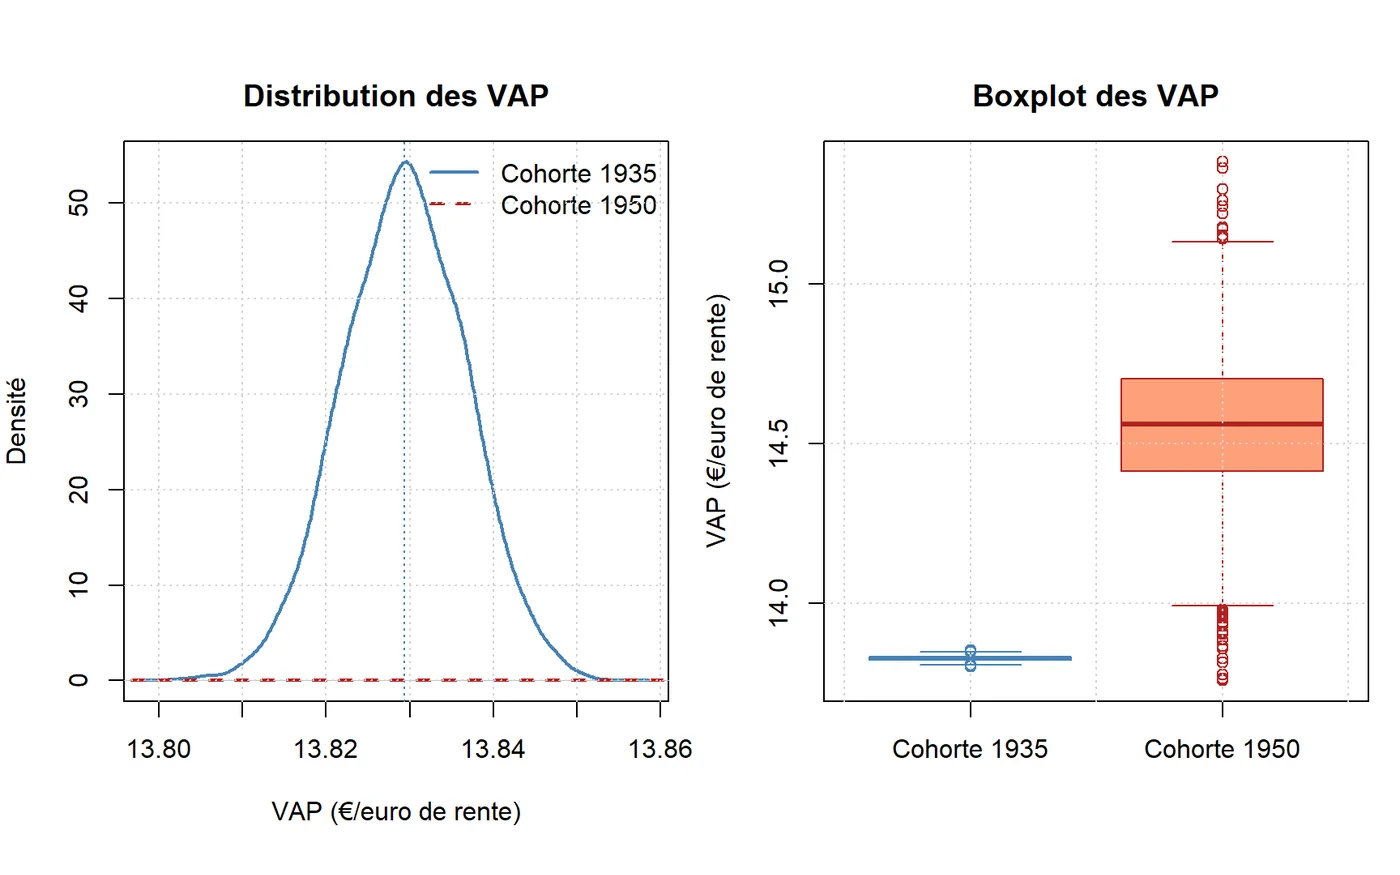
Projet de groupe du Master Actuariat : valeur actuelle probable d’une rente de 25 ans pour deux cohortes françaises. La génération 1950 coûte 5,25 % de plus que celle de 1935.

R, StMoMo, R Markdown

QuantAI

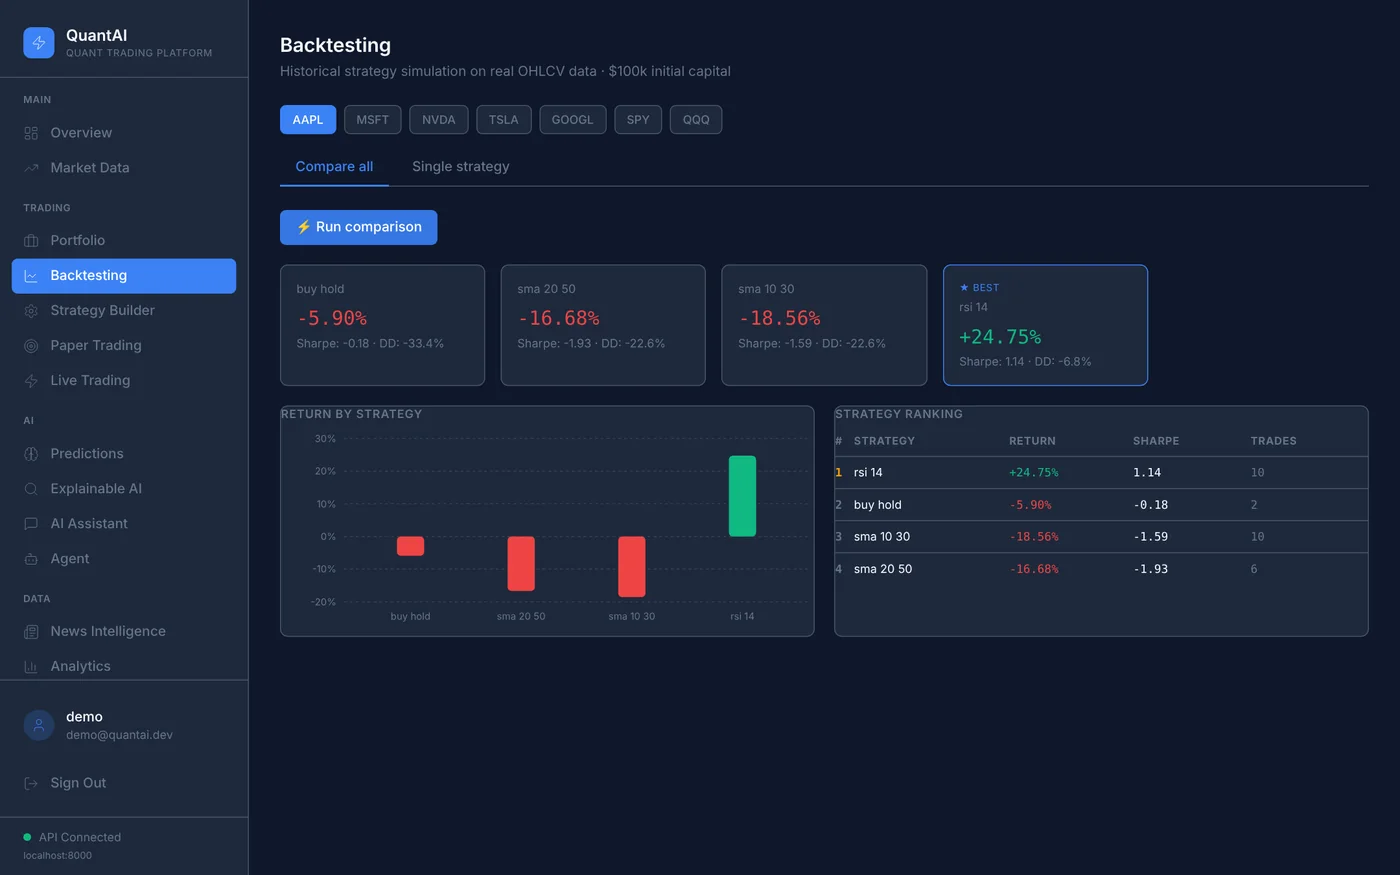
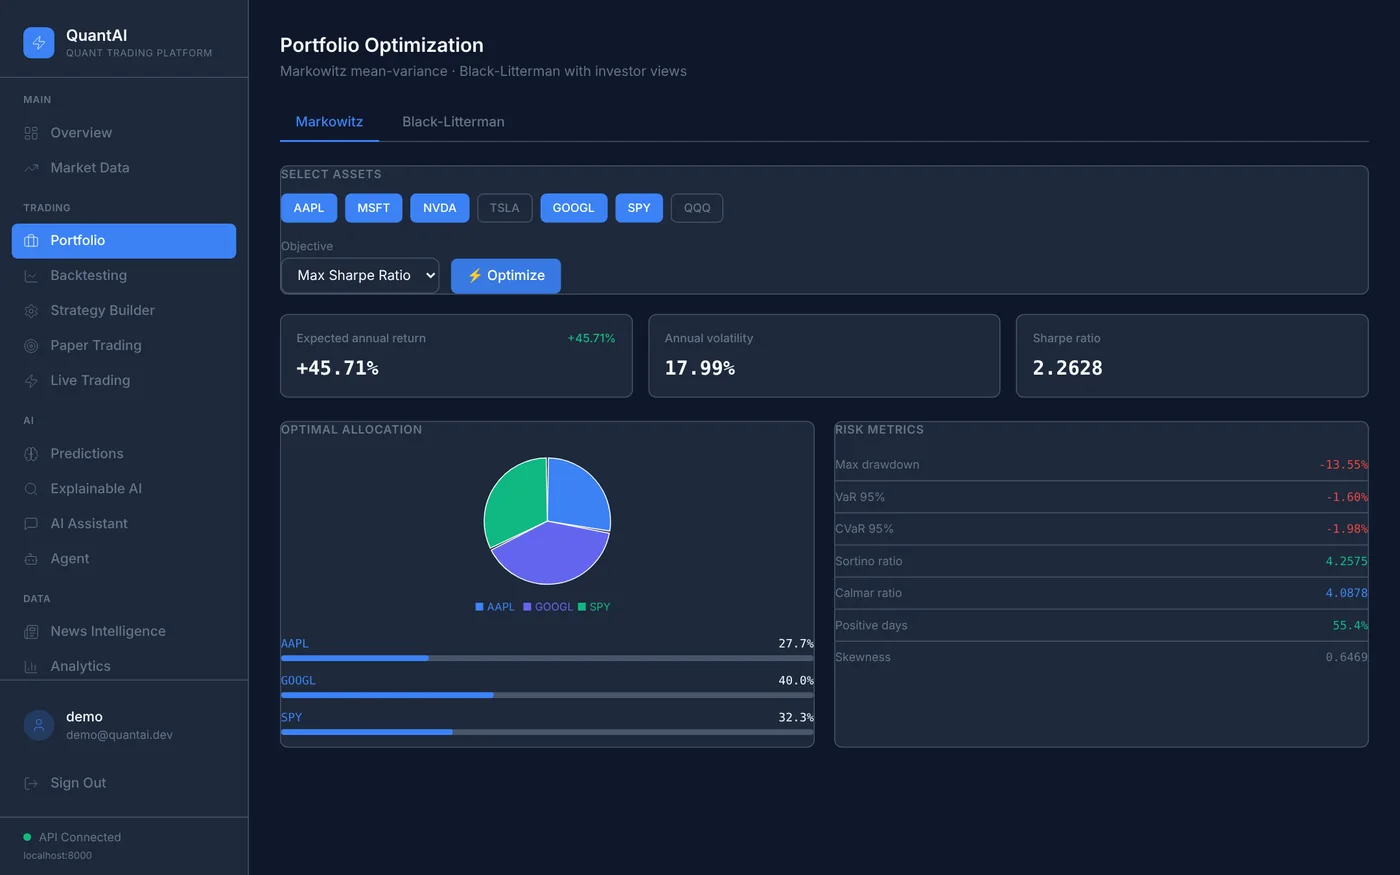
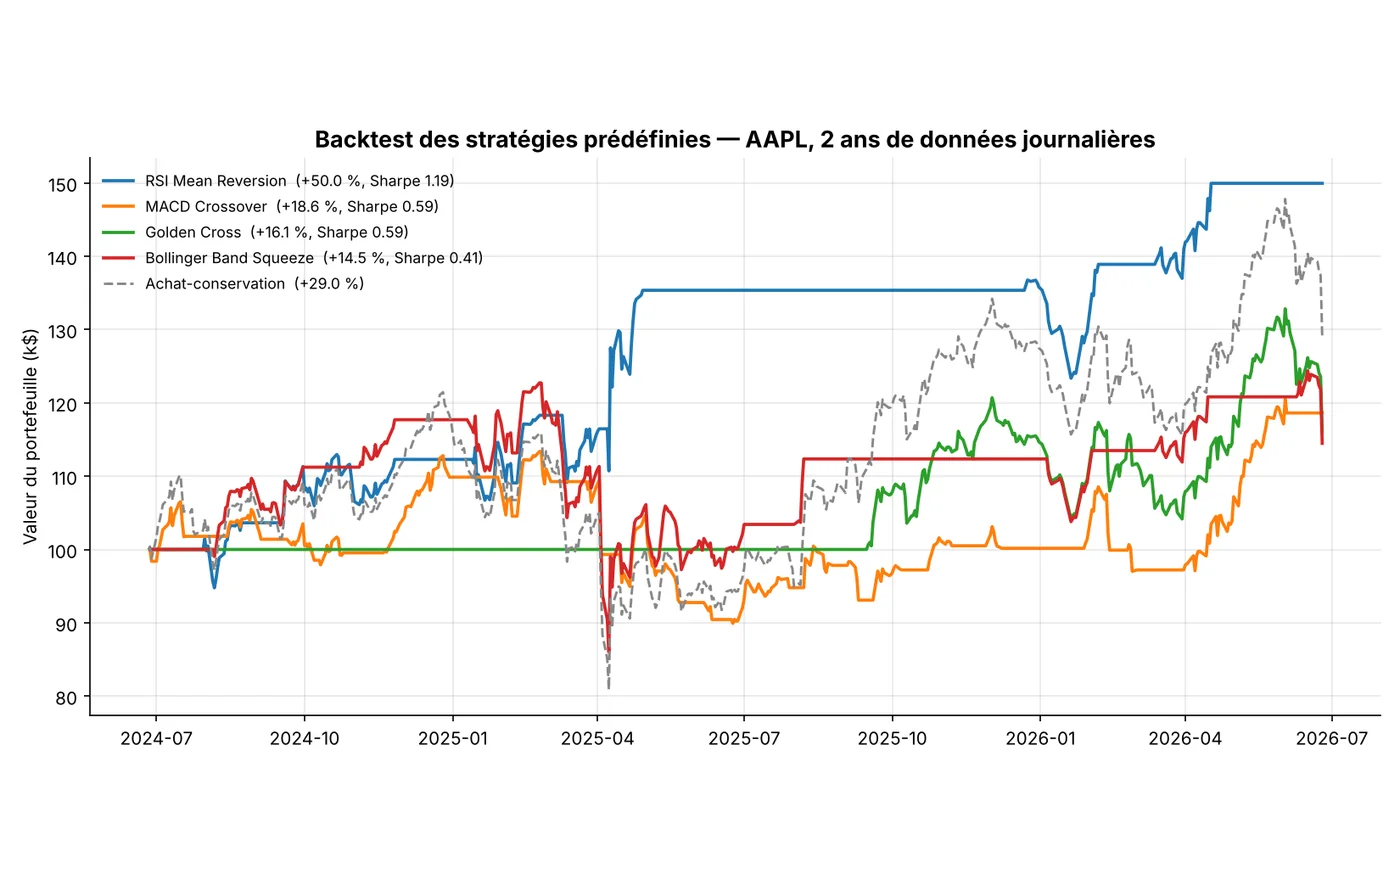
Trading quantitatif en paper trading : ensemble LightGBM, LSTM et Transformer, optimisation Markowitz et Black-Litterman, backtests, agent soumis à validation humaine.

PyTorch, FastAPI, Celery, Next.js

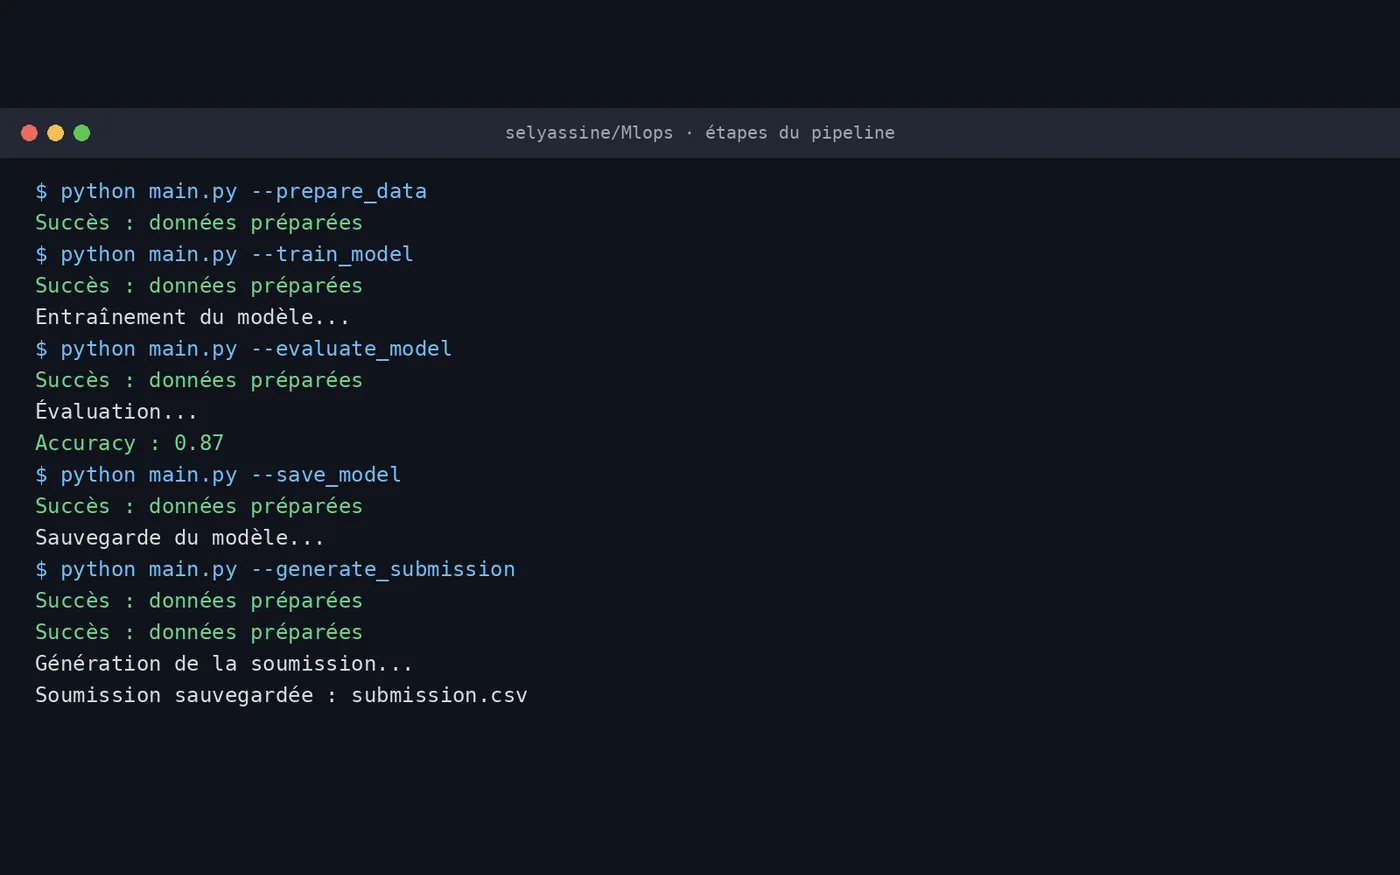
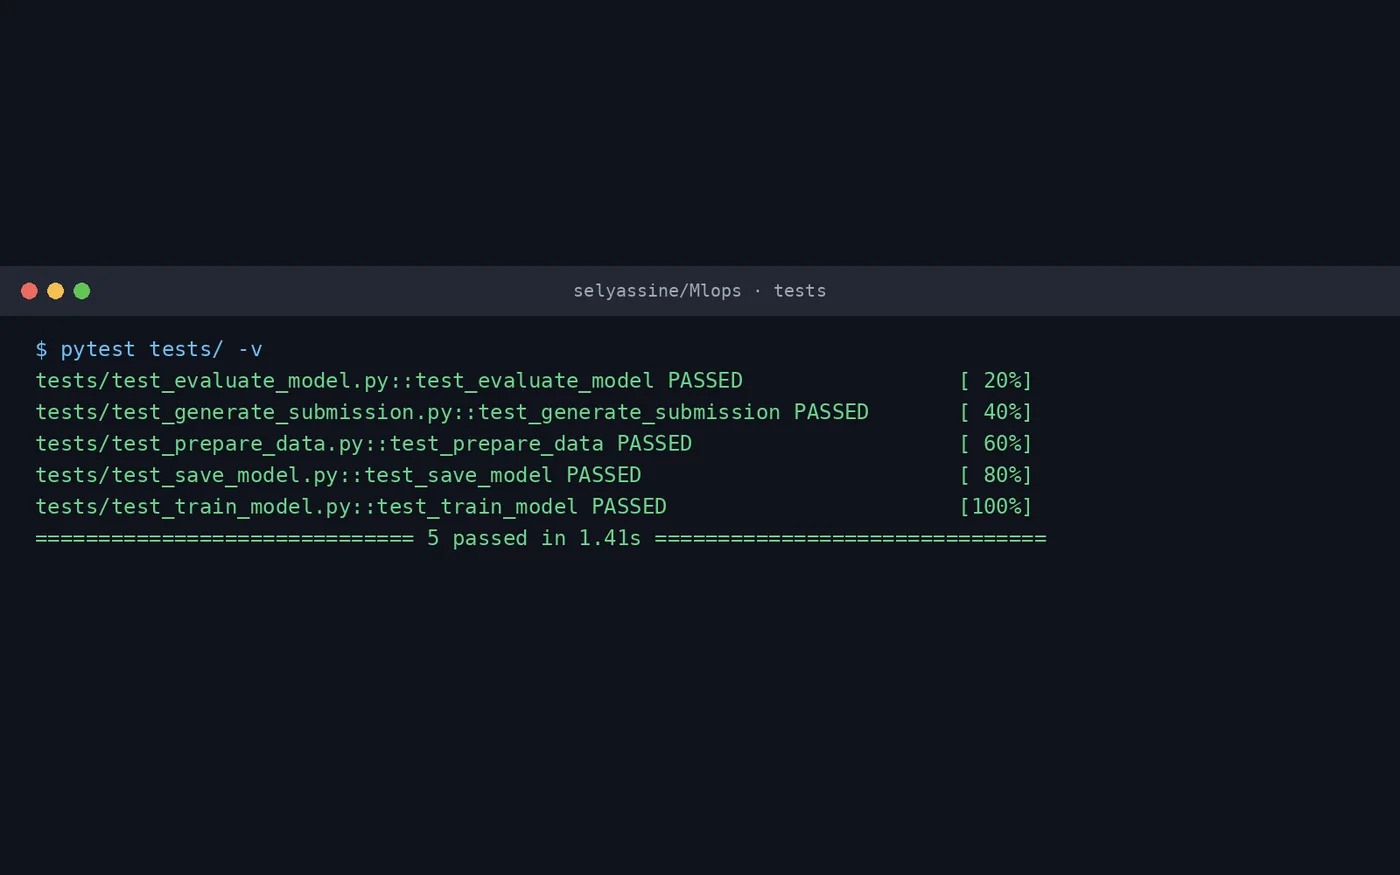
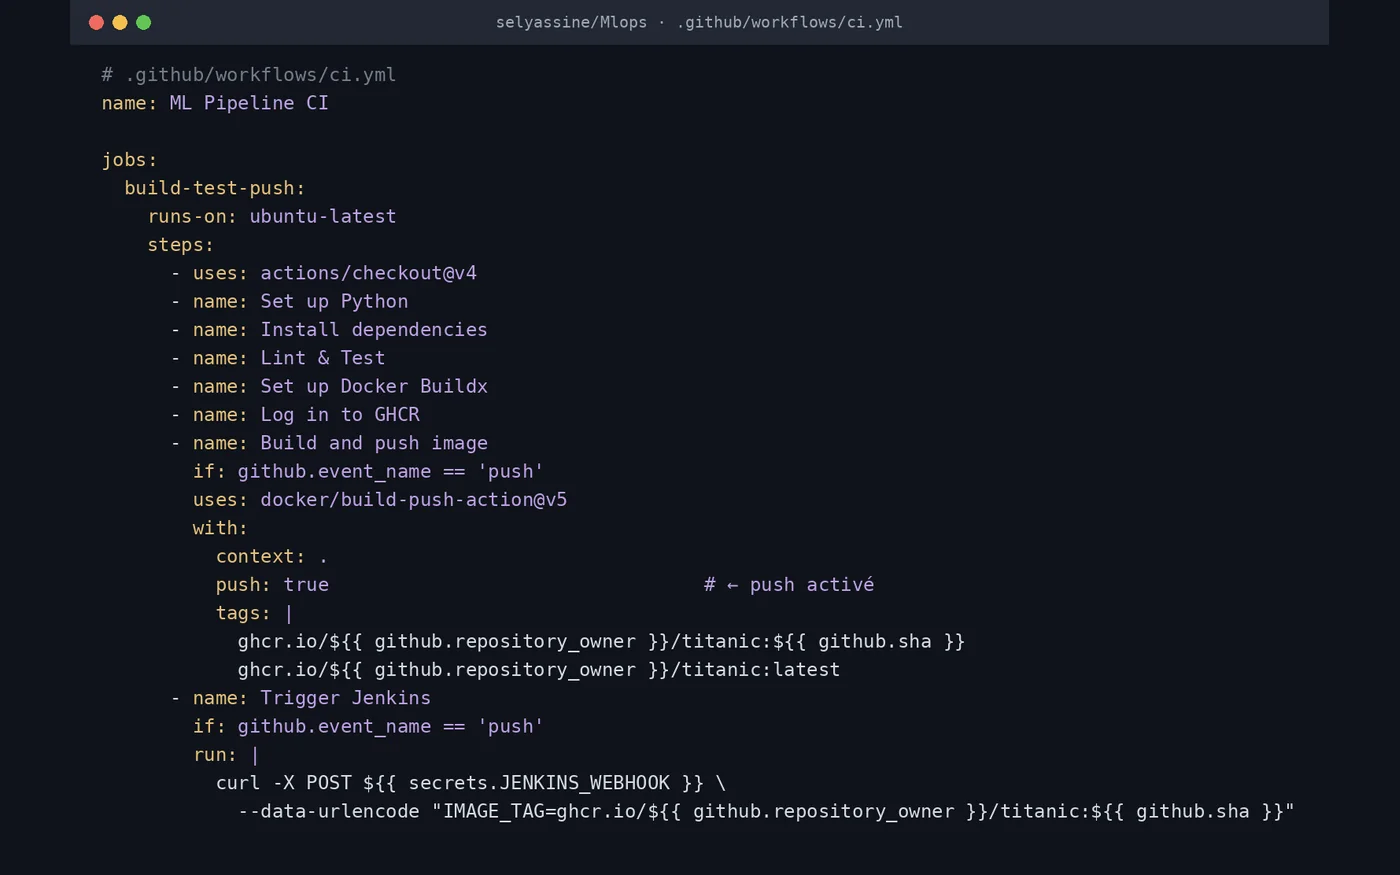
Titanic MLOps

Un pipeline CI/CD complet : à chaque push, le modèle est testé, conteneurisé, publié puis réentraîné et orchestré automatiquement.

Docker, GitHub Actions, Jenkins, Prefect

Autres projets
  • Plateforme BI avec agent conversationnel (2025) : tableaux de bord Power BI avec sécurité par rôle, agent LangChain et Mistral qui traduit les questions en SQL.
  • API d’agriculture de précision : modèles TensorFlow servis par FastAPI pour optimiser les rendements.
  • Plateforme web de dons : application React, Node.js et MongoDB qui met en relation donateurs et bénéficiaires.
  • Analyse de données sociales : extraction d’indicateurs par machine learning, restitution sous Tableau.

Laboratoire

Quatre calculs actuariels qui tournent dans cette page. Changez une hypothèse : le résultat et le graphique se recalculent aussitôt. Les formules sont celles de mes projets, sur des données illustratives.

Complétez un triangle de sinistres

Paiements cumulés par année de survenance, en milliers d’euros. Modifiez une cellule blanche : les facteurs de développement, les cellules dorées et la provision se recalculent.

Provision (IBNR)
Charge ultime
Déjà payé

La même méthode, avec Mack et le bootstrap, est dans SIAP et claude_actuaire.

Méthode

Trois habitudes que l’on retrouve dans chaque dépôt, et que l’on peut vérifier en ouvrant le code.

Je valide contre une référence publiée

Avant tout nouveau calcul, je reproduis un résultat connu : Mack (1993) pour le provisionnement, McNeil (1997) pour les valeurs extrêmes. Puis je fais recalculer par un second code indépendant : 50 dossiers IFRS 17 et 50 prêts IFRS 9 refaits en R.

Je publie aussi ce qui ne marche pas

Dans climatXL, l’effet du climat sur la prime n’est pas démontré, et c’est la conclusion du rapport. Dans ecl9, les deux modèles ne couvrent que 9 à 13 % des pertes de la crise. Dans IFRS 17 Copilot, un réentraînement des embeddings a été mesuré puis abandonné.

Le modèle de langage ne calcule pas

Dans mes outils d’IA, chaque chiffre sort d’un code testé. Le modèle lit les documents, cherche dans la norme, explique et rédige. Quand les données ne permettent pas le calcul, l’outil refuse au lieu de rendre un chiffre faux.

Parcours

Formation et expériences, de la plus récente à la plus ancienne.

  1. à 2027

    Master Actuariat

    Le Mans Université, en double diplôme avec ESPRIT

    Tarification non-vie, provisionnement (Chain Ladder, Bornhuetter-Ferguson), modèles de mortalité et de survie, Solvabilité II, IFRS 17, ALM, théorie du risque et des valeurs extrêmes.

  2. Été

    Stage en risque de crédit IFRS 9

    ESPRIT, pôle RDI, Tunis

    Estimation de la PD, de la LGD et de l’EAD sur données de portefeuille, et calcul des pertes de crédit attendues (ECL) par stade.

  3. Été , 7 semaines

    Stage développeur mobile et IA

    Nour Expert Telecom, Tunis

    Application Flutter de diagnostic automobile ; classification de pannes par CamemBERT (92 % de précision sur 20 000 exemples) ; API FastAPI, Docker, CI/CD Jenkins et supervision Kibana.

  4. Juin

    Stage d’observation

    La Poste Tunisienne, Tunis

    Opérations financières et d’épargne, flux de données clients, initiation à l’analyse des risques et aux processus de contrôle.

  5. à 2027

    Cycle ingénieur, option data science

    ESPRIT, Tunis

    Machine learning, deep learning, big data, statistiques et systèmes intelligents.

  6. Baccalauréat mathématiques, mention bien

    Tunisie

Compétences

Ce que j’utilise dans mes projets, regroupé par domaine.

Actuariat
  • IFRS 17 : modèle général, PAA, CSM, ajustement pour risque
  • Provisionnement : Chain Ladder, Mack, Bornhuetter-Ferguson, Bootstrap
  • IFRS 9 : pertes de crédit attendues, PD, LGD, EAD
  • Solvabilité II : SCR, courbes EIOPA, ORSA, ALM
  • Tarification GLM, mortalité Lee-Carter, survie
  • VaR, CVaR, Monte-Carlo, valeurs extrêmes
Data science et IA
  • scikit-learn, LightGBM, XGBoost, SHAP
  • PyTorch, Transformers, NLP, vision (YOLOv8)
  • LLM, RAG, agents LangGraph, évaluation rigoureuse
  • Séries temporelles, analyse de survie
Ingénierie
  • Python, R, SQL
  • FastAPI, Docker, GitHub Actions, Jenkins
  • n8n, Prefect, MLflow
  • Next.js, React, TypeScript, Power BI
  • Hedera, smart contracts Solidity
Langues
  • Arabe : langue maternelle
  • Français : B2, études en français
  • Anglais : B2

Certifications

Onze certifications et attestations obtenues, une en cours.

Actuariat et finance

  • Foundations of Insurance and the IFRS 17 StandardSAS
  • AIG Actuarial Analyst Job SimulationForage
  • Credit Risk Modeling in Python365 Financial Analyst

IA et données

  • Building RAG Agents with LLMsNVIDIA DLI
  • Building Transformer-Based NLP ApplicationsNVIDIA DLI
  • Applications of AI for Anomaly DetectionNVIDIA DLI
  • Rapid Application Development with LLMsNVIDIA DLI
  • Building LLM Applications With Prompt EngineeringNVIDIA DLI
  • Data Analyst AssociateDataCampen cours

Blockchain

  • Hedera Certified Developer Associate (HCDA)The Hashgraph Association
  • Hedera Business Foundation (HBF)The Hashgraph Association
  • Hedera Certified Foundation (HCF)The Hashgraph Association

Me contacter

Je cherche un stage de fin d’études de 6 mois à partir de janvier 2027, en actuariat, en modélisation des risques ou en data science. Pour un stage, un projet ou une question sur mon travail, écrivez-moi.

Ville
Tunis, Tunisie

Votre messagerie s’ouvre avec le message déjà rempli, prêt à être envoyé à selmi.yassine@esprit.tn.